




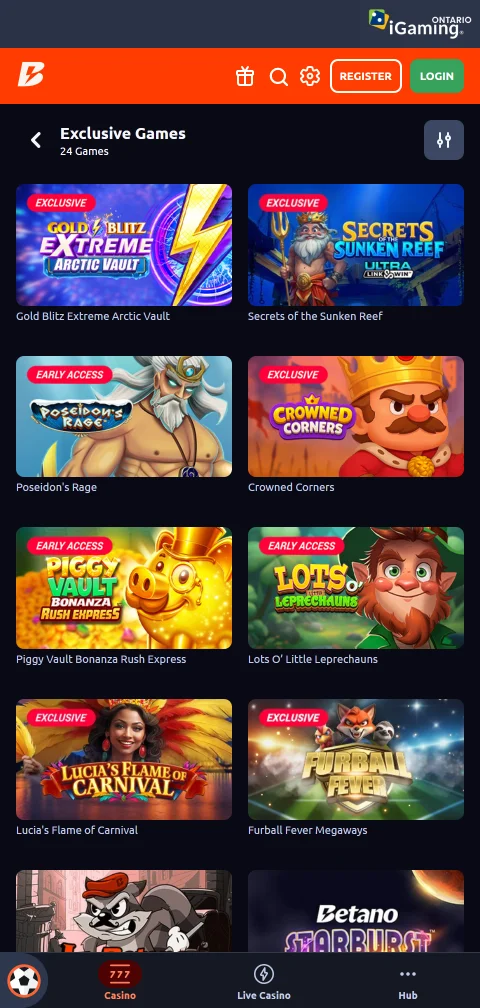
Betano Casino análise
Bónus de primeiro depósito
100% até 200€ no primeiro depósito, mínimo 10€
| Característica Principal | Casino e apostas desportivas na mesma conta licenciada |
| Bónus de Boas-Vindas | 100% até 200€, mínimo 10€, wagering 20x |
| Depósito Mín. | 10€, valor elegível para o bónus |
| Número de Jogos | aproximadamente 3.000 títulos |
| Fornecedores de Jogos | cerca de 25: Pragmatic Play, Evolution, NetEnt, Play'n GO |
| Métodos de Pagamento | MB Way, Multibanco, Visa, Mastercard, transferência bancária |
| Serviços de Pagamento | PayPal, Skrill, Neteller, Paysafecard |
| Aplicação Móvel | Android e iOS |
| Programa VIP | sem níveis VIP públicos; missões e torneios rotativos |
| RTP | tipicamente 95%-97% nas slots |
| Licença | SRIJ n.º 017 (jogos de fortuna ou azar) e n.º 018 (apostas) |
| Operador | Kaizen Gaming International Limited, Malta, sucursal em Lisboa |
| Data de Lançamento | licenças emitidas em 8 de abril de 2019 |
| Idade Legal | 18+ |


- Licença SRIJ n.º 017 emitida em abril de 2019 e prorrogada até 2028
- Levantamentos por Skrill e Neteller processados em cerca de 30 minutos
- Chat ao vivo 24/7 e linha telefónica portuguesa das 9h às 21h
- Live casino da Evolution e slots da Pragmatic Play no mesmo catálogo
- Wagering de 20x em 15 dias retira valor real ao bónus de 200€
- Depósitos por Multibanco só podem sair por transferência bancária, mais lenta
- O operador não publica contagem de jogos nem RTP médio verificável
Ligações cifradas por TLS, saldos sujeitos às regras de segregação do regime jurídico português e ausência de laboratório de testes identificado na versão portuguesa do site: o que o operador publica sobre dados e auditoria está reunido na segurança da Betano Casino.
888 Casino análise
Bónus de boas-vindas
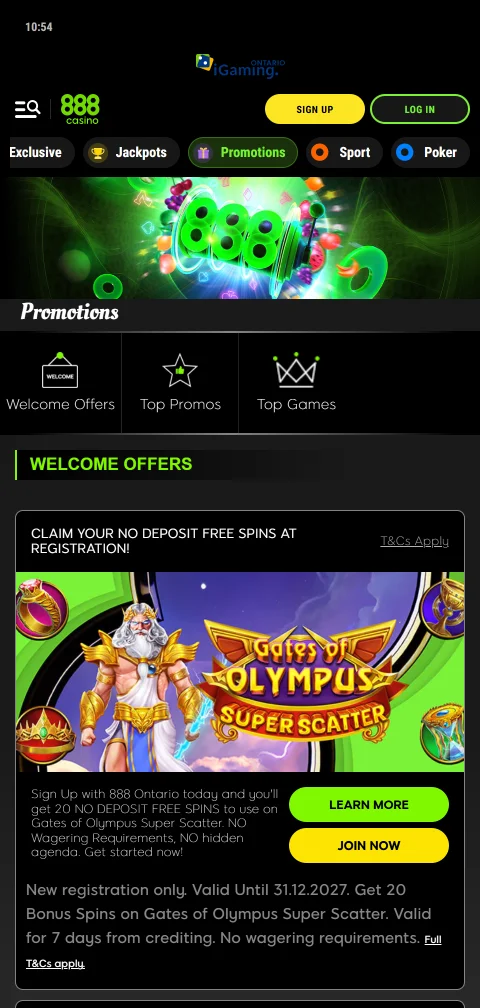
100% até 250€ mais 100 free spins, depósito mínimo 10€
| Característica Principal | Mais de 1.400 jogos sob licença SRIJ n.º 016 |
| Bónus de Boas-Vindas | 100% até 250€ + 100 free spins |
| Depósito Mín. | 10€ para ativar o bónus; aproximadamente 1€ em alguns métodos |
| Número de Jogos | Mais de 1.400 |
| Fornecedores de Jogos | Pragmatic Play, Play'n GO, NetEnt, Evolution, IGT, Playtech |
| Métodos de Pagamento | MB Way, Multibanco, Visa, Mastercard, transferência bancária |
| Serviços de Pagamento | PayPal, Skrill, MB Way |
| Aplicação Móvel | Sim, Android e iOS |
| Programa VIP | Clube 888, programa de fidelização |
| RTP | Aproximadamente 95% a 96% nas slots |
| Licença | SRIJ n.º 016, jogos de fortuna ou azar |
| Operador | 888 Portugal Limited, grupo Evoke plc |
| Data de Lançamento | Marca de 1997; licença portuguesa desde 2019 |
| Idade Legal | 18+ |


- Licença SRIJ n.º 016 emitida em 2019 e prorrogada até 13 de janeiro de 2028.
- MB Way, Multibanco e transferência bancária disponíveis, com levantamento mínimo de 1€.
- Catálogo com mais de 1.400 jogos, incluindo mesas ao vivo da Evolution.
- Chat ao vivo sem cobertura contínua: as fontes apontam uma janela aproximada das 11h00 às 19h00.
- Wagering indicado em 50 vezes o bónus, exigência alta que obriga a ler os termos locais.
Limites de depósito e autoexclusão passam pela conta de jogador registada no SRIJ, ferramentas que se aplicam a todos os licenciados nacionais e não só a esta casa, como detalha o 888 Casino e a proteção do jogador.
bet365 Casino análise
Bónus de boas-vindas
Nada em Portugal; noutros mercados até cerca de 115 €
| Característica Principal | Live casino com Evolution e Playtech |
| Bónus de Boas-Vindas | Indisponível em Portugal; até cerca de 115 € noutros mercados |
| Depósito Mín. | Aproximadamente 5 € |
| Número de Jogos | Aproximadamente 2 000 títulos |
| Fornecedores de Jogos | Mais de 40 estúdios |
| Métodos de Pagamento | Cartões, carteiras eletrónicas, transferência bancária |
| Serviços de Pagamento | Visa, Mastercard, PayPal, Apple Pay, Google Pay, Trustly, Paysafecard |
| Aplicação Móvel | Apps iOS e Android fora de Portugal |
| Programa VIP | Sem programa VIP público |
| RTP | Tipicamente 95%–96,5% nas slots |
| Licença | UKGC n.º 55149; sem licença do SRIJ |
| Operador | Hillside (New Media) Limited, grupo bet365 |
| Data de Lançamento | 2000 |
| Idade Legal | 18+ |
- Licença n.º 55149 da UK Gambling Commission verificável no registo público
- Mais de 40 estúdios, entre eles Playtech, NetEnt, Pragmatic Play e Evolution
- Levantamentos anunciados entre 2 e 72 horas, sem comissões declaradas
- Depósito mínimo próximo de 5 €, acessível a bancas pequenas
- Chat ao vivo 24/7 com atendimento em cerca de vinte idiomas
- Sem licença do SRIJ: acesso a partir de Portugal bloqueado
- Nenhuma promoção de casino aberta a residentes em território português
- MB Way e Multibanco ausentes, por não haver operação nacional licenciada
- Transferência bancária pode chegar a dez dias úteis, muito acima das carteiras
Sem licença do SRIJ não há autoexclusão nacional nem reclamação ao regulador português: é a leitura central da bet365 Casino e o jogo responsável.
Betway Casino análise
Bónus de boas-vindas
Histórico de 100 € e 150 €, hoje indisponível
| Característica Principal | Marca sem licença ativa em Portugal desde janeiro de 2026 |
| Bónus de Boas-Vindas | Sem oferta em Portugal; histórico de 100 € + 150 € |
| Depósito Mín. | 10 € (valor publicado no domínio português) |
| Número de Jogos | aproximadamente 700 na operação internacional |
| Fornecedores de Jogos | Games Global, Evolution, NetEnt, Pragmatic Play, Red Tiger, Play'n GO |
| Métodos de Pagamento | Multibanco, MB Way, Visa, Mastercard, transferência bancária |
| Serviços de Pagamento | PayPal, Skrill, Neteller, Paysafecard |
| Aplicação Móvel | Android e iOS onde a marca opera; inacessível em Portugal |
| Programa VIP | Sem programa VIP documentado para o mercado português |
| RTP | tipicamente 95%-96,5% nas slots |
| Licença | SRIJ n.º 021 e n.º 022, de 31/01/2020, revogadas em 05/01/2026 |
| Operador | GM Gaming Limited (Malta, C-43029), grupo Super Group |
| Data de Lançamento | 2020 em Portugal; marca global anterior |
| Idade Legal | 18+ |

- Licenças SRIJ 021 e 022 emitidas a 31 de janeiro de 2020, sem sanção associada
- Cerca de 70 mesas ao vivo da Evolution, incluindo Lightning Roulette e Crazy Time
- Meios locais na caixa: Multibanco, MB Way e cartões, com mínimo de 10 €
- Prazo de levantamento publicado em 24 a 48 horas, mínimo de 10 €
- Licenças revogadas a 5 de janeiro de 2026 e domínio português bloqueado
- Wagering de 60x em 14 dias: 6 000 € apostados para libertar 100 €
- Catálogo de cerca de 700 jogos, curto face a concorrentes com milhares de títulos
Limites de depósito, autoexclusão e o que muda quando um operador deixa de constar da lista de entidades habilitadas: o guia do jogador Betway explica o que fica sob controlo de quem joga.
Bacana Play Casino análise
Bónus de boas-vindas
100% até 150€ mais 50 Spins Grátis
| Característica Principal | Casino licenciado pelo SRIJ, com MB Way e Multibanco |
| Bónus de Boas-Vindas | 100% até 150€ + 50 Spins Grátis (Blue Wizard) |
| Depósito Mín. | 10,00€ para elegibilidade de bónus; 20,00€ no levantamento |
| Número de Jogos | Mais de 2.200 anunciados pelo operador |
| Fornecedores de Jogos | Playtech, Play'n GO, NetEnt, Pragmatic Play, Evolution, Red Tiger |
| Métodos de Pagamento | MB Way, Multibanco, Visa, Mastercard, transferência bancária SEPA |
| Serviços de Pagamento | PayPal, Paysafecard, Apple Pay |
| Aplicação Móvel | Site móvel em navegador; app referida pelo operador |
| Programa VIP | Pontos de resgate; sem níveis VIP publicados |
| RTP | Aproximadamente 95%-96% nas slots |
| Licença | SRIJ n.º 025 (Portugal), desde 23.10.2020 |
| Operador | Skill On Net Limited (Malta, C 50024), sucursal em Lisboa |
| Data de Lançamento | Outubro de 2020, no mercado português |
| Idade Legal | 18+ |
- Licença SRIJ n.º 025 verificável na lista pública de entidades licenciadas
- MB Way e Multibanco disponíveis para depósito e para levantamento por transferência
- Aprovação interna do levantamento indicada entre 12 e 48 horas úteis
- Catálogo com mais de 2.200 jogos e mesas de live casino da Evolution
- Wagering de 30x sobre depósito mais bónus, cumprido em apenas 30 dias
- Chat ao vivo limitado ao horário das 06h00 às 00h00, sem cobertura noturna
- Licença 025 não cobre apostas desportivas e o operador não publica RTP por jogo
Apoio em português por chat, email e telefone, sem cobertura durante toda a madrugada. A revisão do Bacana Play compara o horário publicado com o resto do segmento licenciado em Portugal.
Como avaliámos os casinos que aceitam Visa
A ordenação parte do que cada operador publica e do que o SRIJ exige: condições de pagamento, prazos indicados por fase, limites por cartão e respostas escritas do apoio. Pesa a licença e o histórico de reclamações. Não pesam acordos comerciais nem o valor anunciado do bónus.
Ofertas e respetivas condições para depósitos com Visa
Sobe quem aceita o cartão para ativar a oferta e escreve o wagering num número único, com o prazo de cumprimento e a contribuição de cada jogo à vista. Desce quem exclui depósitos por cartão da promoção sem o dizer na página do bónus. Desce também quem exige um mínimo acima de 20,00 € só para cartões, e quem impede o levantamento do saldo original enquanto o bónus estiver aberto.
Pagamentos: depósito por cartão e percurso do levantamento
Sobe quem indica o prazo por fase — aprovação interna, envio e crédito no banco — e quem trata o pedido dentro das 48 horas que o regulamento fixa. Sobe mais quem permite devolver fundos ao próprio cartão Visa. Desce quem promete «levantamento instantâneo» e depois só liquida por transferência em vários dias úteis, ou quem impõe revisão manual a cada pedido.
Jogos e software acessíveis ao saldo depositado por cartão
Sobe quem abre todo o catálogo ao saldo do cartão e identifica o fornecedor em cada título. Sobe quem mostra o RTP na ficha do jogo, sem versões diferentes entre a caixa em euros e o modo de demonstração. Desce quem reserva mesas de live casino a métodos específicos, quem esconde a lista de fornecedores e quem retira jogos do catálogo sem atualizar as condições do bónus.
Utilização em telemóvel e o comportamento da caixa
Sobe quem devolve o utilizador à sessão depois do desvio para o 3D Secure do banco, guarda o cartão em token e mostra o histórico de pagamentos em dois toques. Desce quem obriga a repetir todos os dados do cartão em cada depósito e perde a sessão no regresso da autenticação. Desce quem esconde o formulário de levantamento em menus que só existem na versão de computador.
Licença do SRIJ e segurança dos dados do cartão
Sobe quem publica o número da licença e a entidade titular no rodapé, cobra em euros e aplica autenticação forte a cada transação de cartão. Desce quem não consta da lista de entidades licenciadas do SRIJ, ou aceita pagamentos fora do euro numa conta portuguesa. Desce quem pede fotografia do cartão com os dígitos e o CVV visíveis por canais que não estão cifrados.
Apoio ao cliente quando o pagamento falha
Sobe quem responde em português, cita a cláusula aplicável dos termos e explica se a recusa veio do banco emissor ou do operador. Sobe quem tem chat e correio eletrónico em horário alargado. Desce quem responde por guiões genéricos, remete o jogador para o banco sem indicar o código de recusa, e leva mais de dois dias úteis a fechar um caso de pagamento.
O que muda realmente quando paga com Visa
O Visa é o método que quase nenhum casino licenciado em Portugal dispensa, e é também aquele em que a entrada e a saída de dinheiro seguem regras diferentes. O depósito é uma autorização de cartão: passa pelo 3D Secure do seu banco, é aprovada ou recusada em segundos e o saldo fica disponível de imediato. O levantamento não é o inverso dessa operação. Na maior parte dos operadores portugueses, o dinheiro sai por transferência para a conta bancária associada ao cartão, e não para o cartão.
É por isso que a expressão «levantamento instantâneo», comum nas caixas de pagamento, merece uma pergunta: instantâneo em que fase? O que costuma ser imediato é o registo do pedido no site. Depois vem a aprovação interna, que depende do estado do KYC, e só então o envio para o sistema bancário.
Nenhum depósito com cartão está protegido contra a recusa do emissor.
Essa recusa não vem do casino. Os operadores de jogo são identificados às redes de cartões pelo código de comerciante 7995, e cada banco decide o que faz com transações nessa categoria: aprova, bloqueia, ou aprova tratando-as como adiantamento a dinheiro. As três hipóteses coexistem no mercado português, e o mesmo cartão pode ter comportamentos distintos consoante seja de débito ou de crédito.
Um ponto fiscal, porque aparece sempre nesta conversa: em operadores com licença do SRIJ, os prémios chegam por inteiro ao jogador. O imposto incide sobre a receita bruta do operador, e não sobre o ganho individual.
Visa de débito e Visa de crédito não são o mesmo cartão
A palavra Visa no ecrã esconde dois produtos com custos diferentes. No débito, o valor sai da conta à ordem e o preço da operação é, tipicamente, zero para quem deposita. No crédito, muitos emissores classificam a transação com código 7995 como quase-dinheiro: cobram a comissão de adiantamento e começam a contar juros a partir da data da operação, sem período livre.
A diferença não aparece na caixa do casino. Aparece no extrato, semanas depois.
Há ainda a questão de quem pode receber. Quando o operador devolve fundos ao cartão, a operação é um crédito na rede Visa e depende do banco emissor aceitá-la; nos cartões de débito e pré-pagos essa aceitação é mais frequente. O quadro abaixo resume as diferenças que pesam na decisão, com base nas condições publicadas pelos operadores licenciados e nas regras das redes de cartões.
Visa de débito | Visa de crédito |
|---|---|
| Sem comissão de adiantamento; o valor sai do saldo da conta à ordem | Muitos emissores cobram comissão de adiantamento e juros desde o dia da operação |
| Recusas por código 7995 menos frequentes nos bancos portugueses | Categoria de quase-dinheiro é a que os emissores bloqueiam com mais frequência |
| Elegível para receber fundos por OCT nos operadores que devolvem ao cartão | O crédito ao cartão pode ser recusado pelo emissor e volta a transferência |
| Teto de depósito limitado pelo saldo existente na conta | Autenticação 3D Secure obrigatória e mesmo tratamento antifraude do débito |
Porque é que o levantamento não volta ao cartão
Em Portugal, a regra dominante é simples de enunciar e desagradável de descobrir tarde: deposita-se com Visa, recebe-se por transferência bancária. O 888casino escreve-o nas suas próprias páginas — os levantamentos não são processados diretamente para o cartão e são feitos por transferência, com um prazo indicado que pode ir até sete dias. Não é um caso isolado nem uma limitação técnica do Visa: é a forma como os operadores nacionais montaram a saída de fundos.
Existem exceções documentadas. A Solverde permite levantamento por Visa desde que o jogador comprove a titularidade do cartão e tenha depositado antes por esse mesmo método; na Bwin, o cartão elegível para receber é o Visa. Em ambos os casos a condição é a mesma: o dinheiro regressa por onde entrou, ao cartão do próprio.
O que a rede Visa permite e o que o banco entrega
Tecnicamente, o pagamento para cartão faz-se por OCT, a transação de crédito da Visa Direct. Quando o banco emissor participa no programa Fast Funds, as regras da rede obrigam a disponibilizar os fundos no prazo de 30 minutos após a aprovação. Fora desse programa, o prazo convencional vai até dois dias úteis. Nada disto começa a contar antes de o operador aprovar o pedido, e é aí que vive a maior parte da espera.
A conclusão para quem escolhe um casino por causa do Visa: escolha-o pelo depósito, e verifique separadamente como sai o dinheiro.
As 48 horas do Regulamento n.º 836/2015, fase por fase
O Regulamento n.º 836/2015 diz que o jogador pode pedir o pagamento do saldo a qualquer momento. A entidade exploradora deve então ordenar a transferência para a conta de pagamento por ele titulada, no prazo máximo de 48 horas. A palavra decisiva é «ordenar». O prazo cobre a decisão do operador, não a chegada do dinheiro ao banco.
O incumprimento desse prazo só se justifica por motivo excecional, fundamentado e previamente comunicado ao SRIJ, nomeadamente quando exista suspeita de branqueamento de capitais.
A tabela separa as fases e indica quem controla cada uma. Os prazos são os que os operadores licenciados publicam nas suas páginas de pagamentos, somados às regras das redes de cartões e do sistema SEPA; não são medições de sessões nossas.
| Fase do pagamento | Prazo indicado | Quem a controla |
|---|---|---|
| Depósito com 3D Secure | Segundos | Banco emissor |
| Pedido de levantamento | Imediato no site | Jogador |
| Aprovação interna e KYC | Até 48 horas para ordenar | Operador |
| Envio por transferência SEPA | 1 a 2 dias úteis | Banco do operador |
| Crédito ao cartão por OCT | 30 minutos a 2 dias úteis | Programa Fast Funds do emissor |
Custos que não aparecem na caixa do casino
Os operadores licenciados em Portugal não costumam cobrar comissão pelo depósito com cartão. O mínimo anda entre 0,01 € e 10,00 € conforme o site. Os 10,00 € são frequentes quando o depósito serve para ativar uma oferta de boas-vindas. O custo, quando existe, nasce do lado do banco.
São três os pontos onde o dinheiro se perde sem aviso. O primeiro é a comissão de adiantamento no cartão de crédito, com juros desde o dia da operação. O segundo é a conversão cambial: as licenças do SRIJ operam em euros, pelo que um cartão denominado noutra moeda paga margem de câmbio em cada movimento, na entrada e na saída.
O terceiro é o tempo, que também tem preço quando o saldo fica retido.
Vale a pena ler a página de termos do operador à procura de uma cláusula específica: a que trata de levantamentos sem jogo. Vários operadores reservam-se o direito de devolver um depósito pelo método original, com eventual dedução de custos, quando o valor é levantado praticamente sem ter sido apostado. É uma medida antifraude que surpreende quem depositou por engano e quer o dinheiro de volta no mesmo minuto.
Titularidade do cartão e KYC: onde os pagamentos travam
A conta de jogador é nominativa e a conta de pagamento que recebe o levantamento tem de ser titulada pelo próprio jogador. A Orientação n.º 4/2018/SRIJ/JO trata exatamente disto. Com a identidade verificada no registo e o comprovativo de titularidade da conta de pagamento na posse do operador, a transferência pedida não pode ser recusada. A recusa admite-se apenas em casos excecionais fundamentados e comunicados ao SRIJ.
Daqui vem a maior parte dos bloqueios reais.
Os desencontros mais comuns
Um cartão de outra pessoa, mesmo do cônjuge, não serve para depositar nem para receber. Um cartão pré-pago comprado sem registo de nome dificilmente sustenta um comprovativo de titularidade, o que o torna útil para depositar e inútil para levantar. Um nome abreviado no registo do casino e completo no cartão obriga a correção manual antes de o primeiro pedido passar.
O que verificamos primeiro num operador é se o comprovativo exigido está enumerado antes do registo ou apenas quando o jogador pede o dinheiro. A diferença entre as duas práticas mede-se em dias de espera, porque documentos pedidos no momento do levantamento consomem o prazo que devia ser de aprovação. Os passos seguintes seguem a ordem que evita esse atraso.
Depositar e preparar o levantamento sem espera evitável
A ordem abaixo existe por um motivo: cada etapa retira do prazo de aprovação um documento que, pedido mais tarde, o consome. Os campos e os nomes dos botões variam entre operadores licenciados.
- Passo 1
Confirme a licença antes de registar a conta
Procure o número de licença e a entidade titular no rodapé do site e confronte-os com a lista de entidades licenciadas publicada pelo SRIJ. Um operador fora dessa lista não está sujeito ao prazo de 48 horas nem às regras de titularidade. - Passo 2
Registe-se com o nome tal como no cartão
Use o nome completo do documento de identificação, sem abreviaturas, e a mesma morada do banco. Um desencontro entre o registo e o cartão é a causa mais banal de pagamento travado, e corrigi-lo já com um pedido aberto atrasa tudo. - Passo 3
Feche o KYC antes do primeiro depósito
Envie documento de identificação, comprovativo de morada e comprovativo de titularidade da conta de pagamento logo no início. Com a verificação concluída, o prazo para ordenar a transferência começa a contar sem interrupções para pedidos de documentos. - Passo 4
Deposite e autentique no banco
Na caixa, escolha Visa, introduza número, validade, CVV e montante, e confirme no 3D Secure através da aplicação do banco ou de código por SMS. O saldo fica disponível assim que o emissor autorizar a operação. - Passo 5
Defina limites e verifique a via de saída
Fixe um limite de depósito na área de jogo responsável e abra o formulário de levantamento antes de precisar dele. Confirme se o método disponível é o cartão ou a transferência, e qual o mínimo exigido em cada caso.
Limites de depósito e o que o cartão não controla
O sistema técnico de jogo tem de permitir que o jogador fixe limites de depósito diários, semanais e mensais, e tem de oferecer pausas de reflexão e autoexclusão. Estes limites aplicam-se à conta de jogador, não ao cartão: o Visa continua a funcionar noutros sítios, e é a conta que fica travada.
A autoexclusão pedida no site do operador vale só para aquele site. Pedida na plataforma do SRIJ, abrange todas as entidades licenciadas em Portugal, e o bloqueio é imediato após a submissão do formulário. O período mínimo é de três meses, e a revogação produz efeitos um mês depois de comunicada.
Um limite baixo protege melhor do que uma decisão tomada às três da manhã.
Há um detalhe que passa despercebido a quem paga por cartão de crédito: o limite de depósito do casino não vê o plafond do cartão. Quem quiser separar as duas coisas usa um cartão de débito de uma conta com saldo definido, porque assim o teto é o dinheiro que ali está e não o crédito que o banco concede.
Quando o Visa é a escolha errada para este jogador
Se o objetivo é receber depressa, o cartão raramente é o caminho mais curto em Portugal, porque a saída passa por transferência. Uma carteira eletrónica aceite pelo operador reduz a fase bancária, ainda que não reduza a aprovação interna, que continua a depender do KYC e do prazo de 48 horas.
Se o objetivo é apenas depositar com o que já tem no telemóvel, o MB Way e a referência Multibanco resolvem-no, com uma limitação clara: são unidirecionais e não servem para levantar. Nesse cenário, o levantamento acaba por sair por transferência de qualquer forma.
E se o cartão for de crédito, a pergunta deixa de ser de conveniência.
Depositar a crédito significa jogar com dinheiro emprestado e a um custo que começa no primeiro dia, o que altera a natureza da decisão. Quem tem o cartão de crédito como único método disponível ganha mais em esperar a disponibilidade em conta à ordem do que em resolver o depósito hoje. Sites sem licença do SRIJ, que trabalham com processadores estrangeiros e recusam cartões nacionais, ficam fora desta lista por definição.
Jogo responsável quando o pagamento é imediato
Um cartão torna o depósito rápido, e essa é precisamente a razão para definir travões antes de o usar. Nas contas de operadores licenciados, o jogador pode fixar limites de depósito diários, semanais e mensais, pedir pausas de reflexão ou autoexcluir-se. A autoexclusão pedida no site abrange apenas aquele operador, enquanto a pedida na plataforma do regulador vale para todas as entidades licenciadas em Portugal.
Estes limites travam a conta de jogo, não o cartão.
Se depositar com crédito, o custo do jogo deixa de ser apenas o valor apostado e passa a incluir juros contados desde o dia da operação. Quando o depósito serve para recuperar uma perda, o método de pagamento já não é o problema a resolver. Os contactos de apoio especializado estão indicados abaixo.
O que retirar desta lista de casinos com Visa
O número que vale guardar é o das 48 horas, porque medem a ordem de transferência e não a chegada ao banco: o resto do prazo pertence ao SEPA e ao emissor. Esta ordenação mudaria se algum operador português passasse a devolver fundos ao próprio cartão, como já sucede noutros mercados. Antes do primeiro depósito, confirme a titularidade do cartão, feche o KYC e fixe um limite de depósito. Os termos foram revistos em 31 de Julho de 2026. Bónus, RTP e catálogo de jogos ficam para outras páginas.
Perguntas frequentes sobre pagamentos com Visa
Posso levantar os ganhos diretamente para o cartão Visa?
Na maioria dos operadores licenciados em Portugal, não: o levantamento sai por transferência para a conta bancária associada. Há exceções, como a Solverde, que exige a comprovação da titularidade do cartão e um depósito anterior por esse método, e a Bwin, onde o cartão elegível para receber é o Visa.
Quanto tempo demora um depósito com Visa a ficar disponível?
A autorização do cartão resolve-se em segundos e o saldo aparece logo após a confirmação no 3D Secure. Se o valor não surgir, o mais provável é uma recusa do banco emissor por causa da categoria de comerciante, e não um atraso do casino; nesse caso, a operação não fica pendente.
O casino cobra comissão nos depósitos com Visa?
Os operadores licenciados não costumam cobrar comissão de depósito e o mínimo varia entre 0,01 € e 10,00 €, sendo o valor mais alto habitual quando o depósito ativa uma oferta. O custo pode nascer do lado do banco, sobretudo com cartão de crédito ou com conversão cambial.
Porque é que o meu banco recusou o depósito?
As transações de jogo chegam ao emissor com o código de comerciante 7995. Cada banco decide se aprova, bloqueia ou trata a operação como adiantamento a dinheiro, e a política pode diferir entre o cartão de débito e o de crédito do mesmo titular. O apoio do casino consegue indicar o código da recusa.
Um cartão Visa pré-pago ou virtual serve?
Serve frequentemente para depositar, e é aí que termina a utilidade. Como o levantamento tem de ir para uma conta de pagamento titulada pelo jogador, um cartão sem titular registado não sustenta o comprovativo exigido. O dinheiro acaba por sair por transferência bancária em nome do próprio.
O que significa exatamente o prazo de 48 horas?
O Regulamento n.º 836/2015 obriga o operador a ordenar a transferência do saldo para a conta titulada pelo jogador no prazo máximo de 48 horas. Cobre a decisão e o envio, não a chegada ao banco. O incumprimento só se admite por motivo excecional fundamentado e comunicado ao SRIJ.
Os valores levantados de um casino online são tributados?
Em operadores com licença do SRIJ, o jogador recebe o prémio por inteiro e não declara esse valor em IRS: o imposto especial de jogo online incide sobre a receita bruta do operador. Fora de sites licenciados, o enquadramento é outro e o risco fiscal passa a ser do jogador.
Mais sobre casinos online
- Pagamentos por MB Way
- Depositar com Mastercard
- Casinos com pagamentos Neteller
- Casinos de entrada baixa
- Formas de pagamento aceites
- Casinos para depósitos maiores
- Ofertas com condições acessíveis
- Receber parte das perdas de volta
- Ofertas para jogos com crupiê
- Sites sem criação de conta
- Casinos com atendimento na nossa língua



Ao comparar estes casinos, verificamos primeiro por onde sai o dinheiro: quem devolve ao cartão Visa e quem paga apenas por transferência. Essa coluna decide mais do que o bónus anunciado.