

Verde Casino análise

Bónus de boas-vindas
200% até 1 200 € e 220 free spins
| Característica Principal | Pacote de quatro depósitos com 220 free spins |
| Bónus de Boas-Vindas | 200% até 1 200 € |
| Depósito Mín. | 10 € |
| Número de Jogos | aproximadamente 5 000 títulos |
| Fornecedores de Jogos | cerca de 90 estúdios: Pragmatic Play, Evolution, NetEnt, Play'n GO |
| Métodos de Pagamento | cartões, carteiras digitais, transferência bancária, criptomoedas |
| Serviços de Pagamento | Visa, Mastercard, Skrill, Neteller, Trustly, MiFinity, Bitcoin |
| Aplicação Móvel | navegador móvel; aplicação nativa não confirmada |
| Programa VIP | programa de fidelidade por níveis, com cashback |
| RTP | tipicamente cerca de 96% |
| Licença | Curaçao GCB OGL/2024/686/0183; sem licença SRIJ |
| Operador | Wiraon B.V., Willemstad, Curaçao (reg. 146886) |
| Data de Lançamento | 2022 |
| Idade Legal | 18+ |
- Licença de Curaçao com número público, OGL/2024/686/0183, e operadora identificada
- Retiradas até 500 € processadas entre cinco minutos e doze horas, segundo os termos
- Depósito mínimo de 10 € e cerca de 90 estúdios, de Pragmatic Play a Evolution
- Sem licença SRIJ: a autoexclusão central portuguesa não abrange este site
- Wagering de 40x sobre o bónus e prazos curtos para cumprir os free spins
O acesso móvel é feito pelo navegador, com o mesmo lobby do computador, e as aplicações nativas continuam não confirmadas; a avaliação do Verde Casino explica onde ficam os limites no menu do telemóvel.
Nine casino análise

Bónus de boas-vindas
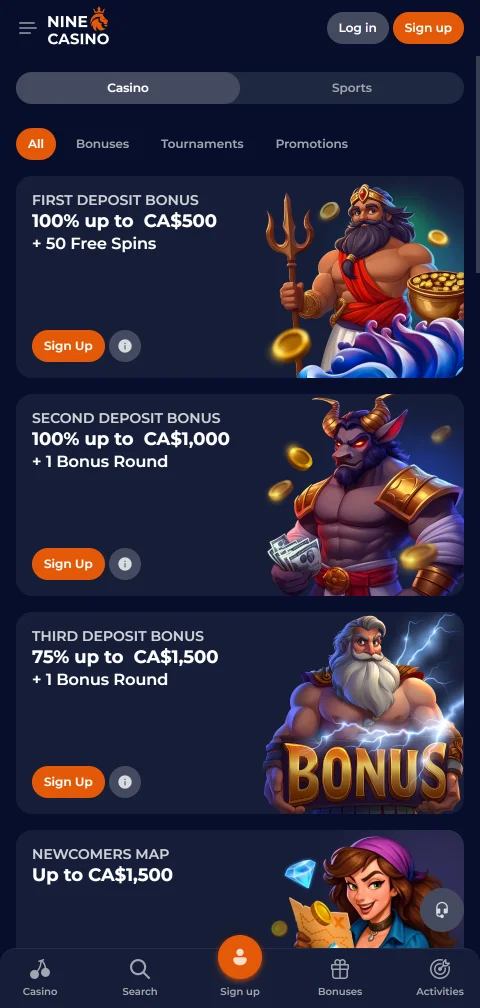
Até 1.500 € e 250 rodadas grátis em três depósitos
| Característica Principal | Cashback semanal de 5% a 25% com wagering de 1x |
| Bónus de Boas-Vindas | 100% até 500 €, wagering 40x, sete dias |
| Depósito Mín. | 20 € |
| Número de Jogos | Mais de 3.000 confirmados; listagens externas citam até 6.000 |
| Fornecedores de Jogos | Mais de 80 estúdios: Pragmatic Play, Evolution, NetEnt, Hacksaw, Play'n GO |
| Métodos de Pagamento | Visa, Mastercard, transferência bancária, criptomoedas |
| Serviços de Pagamento | Skrill, Neteller, MiFinity, Jeton, AstroPay, Paysafecard |
| Aplicação Móvel | Sem aplicação nas lojas oficiais; site móvel e atalho no ecrã |
| Programa VIP | Quatro patamares, 16 níveis, 1 ponto por cada 20 € apostados |
| RTP | Tipicamente entre 95% e 96% nas slots, valor indicado por jogo |
| Licença | Curaçao Gaming Authority, OGL/2024/1267/0760 (2024); sem licença SRIJ |
| Operador | Uno Digital Media B.V., Curaçao, registo 157147 |
| Data de Lançamento | 2021 |
| Idade Legal | 18+ |
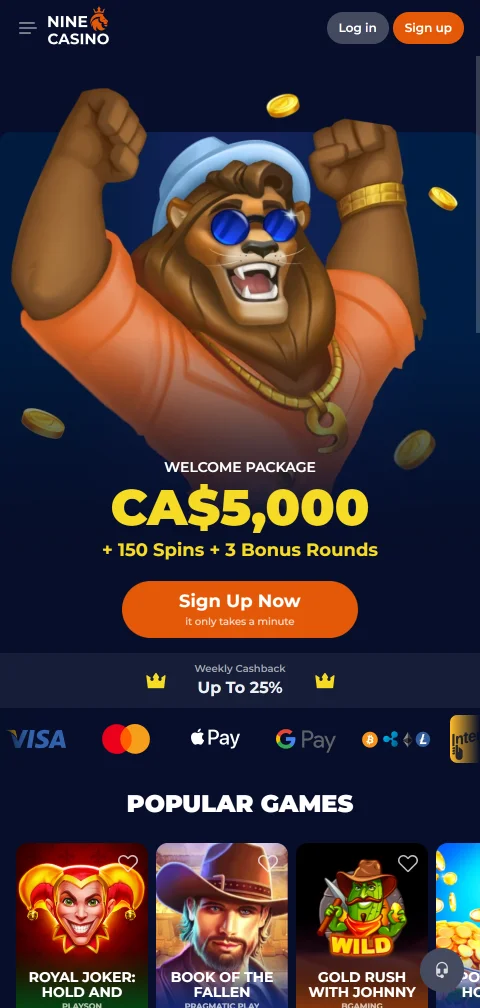
- Cashback semanal com wagering de apenas 1x, entre 5% e 25% conforme o patamar
- Número de licença OGL/2024/1267/0760 publicado, com a entidade emissora identificada
- Mais de 3.000 títulos e 87 mesas ao vivo da Evolution e da Pragmatic Play Live
- Carteiras eletrónicas e criptomoedas com levantamentos anunciados em 24 horas
- Sem licença do SRIJ, pelo que não está autorizado a dirigir-se ao mercado português
- Wagering de 40x em sete dias: 500 € de bónus exigem 20.000 € movimentados
- Sem MB Way nem Multibanco e com limite de levantamento de 2.000 € por dia
Pragmatic Play, Hacksaw Gaming, NetEnt e Play’n GO estão entre os mais de 80 estúdios. A ficha do Nine Casino indica onde ler o RTP de cada título, tipicamente entre 95% e 96% nas slots.
National Casino análise

Bónus de boas-vindas
100% até 100 € mais 100 free spins
| Característica Principal | Catálogo acima de 4 000 jogos com live casino da Evolution |
| Bónus de Boas-Vindas | 100% até 100 € + 100 free spins, wagering 40x |
| Depósito Mín. | Aproximadamente 20 € para o bónus; 10-15 € em cartões |
| Número de Jogos | Mais de 4 000 (algumas bases indicam até 5 500) |
| Fornecedores de Jogos | Mais de 60 confirmados; algumas listagens apontam mais de 120 |
| Métodos de Pagamento | Cartões, carteiras eletrónicas, vouchers, transferência SEPA, criptomoedas |
| Serviços de Pagamento | Visa, Mastercard, Skrill, Neteller, Trustly, MiFinity, Paysafecard, Bitcoin, USDT |
| Aplicação Móvel | Sem app nativa confirmada; site móvel em HTML5 |
| Programa VIP | Programa por níveis com cashback, sem tabela pública |
| RTP | Tipicamente entre 95% e 96,5% nas slots |
| Licença | Sem licença SRIJ; jurisdição internacional a confirmar no site |
| Operador | Não confirmada; bases divergem entre TechSolutions Group N.V. e Starsten Ltd |
| Data de Lançamento | 2020 |
| Idade Legal | 18+ |

- Mais de 4 000 jogos de mais de 60 estúdios confirmados
- Cerca de 275 mesas de live casino com Evolution, Ezugi e Pragmatic Play Live
- Live chat 24/7 com resposta indicada na ordem dos dois minutos
- Retiradas em carteiras eletrónicas e cripto dentro da janela de 24-72h
- Depósito mínimo entre 10 € e 15 € na maioria dos métodos
- Sem licença SRIJ: a marca não consta da lista de entidades licenciadas
- Wagering de 40x com aposta máxima de cerca de 5 € durante o cumprimento
- Multibanco e MB WAY não confirmados no cashier em euros
- Mesas e live casino contribuem 0% para o requisito do bónus
Sem licença SRIJ, não há via administrativa portuguesa para reclamar. O dossiê licenciamento do National Casino trata da referência a Curaçao 8048/JAZ2020-13 e do alcance limitado da autoexclusão feita na conta.
Malina casino análise
Bónus de primeiro depósito
100% até 500€ mais 200 free spins
| Característica Principal | Biblioteca com cerca de 80 estúdios de software |
| Bónus de Boas-Vindas | 100% até 500€ + 200 free spins |
| Depósito Mín. | aproximadamente 10€ a 20€, conforme o método |
| Número de Jogos | cerca de 8.000 títulos, valor aproximado |
| Fornecedores de Jogos | cerca de 80, entre eles Pragmatic Play, Play’n GO, Playtech, Evolution |
| Métodos de Pagamento | Visa, Mastercard, transferência bancária, criptomoedas |
| Serviços de Pagamento | Skrill, Neteller, MiFinity, Jeton, MuchBetter, Paysafecard |
| Aplicação Móvel | site móvel no navegador; sem aplicação nativa confirmada |
| Programa VIP | níveis com cashback e gestor de conta |
| RTP | tipicamente 95% a 96,5% nas slots |
| Licença | jurisdição offshore (Anjouan, Comores) segundo fontes terceiras; sem licença SRIJ |
| Operador | Stellar Limited, indicada por fontes terceiras |
| Data de Lançamento | cerca de 2016 a 2018, conforme a fonte |
| Idade Legal | 18+ |
- Levantamentos em Skrill, Neteller e criptomoedas anunciados dentro de 24 horas
- Cerca de 8.000 títulos de aproximadamente 80 estúdios, com mesas live de Evolution e Pragmatic Play
- Depósito mínimo perto dos 10€ e chat ao vivo disponível 24/7
- Sem licença do SRIJ: o jogador em Portugal fica fora da proteção regulatória nacional
- Wagering de 35x sobre depósito e bónus, com 40x nos ganhos das free spins e prazo de dez dias
Bónus de 100% até 500€ com 200 free spins e prazo de dez dias. O Malina Casino avaliado traduz o requisito em euros: 7.000€ a movimentar por cada 100€ depositados.
Boomerang casino análise
Bónus de boas-vindas
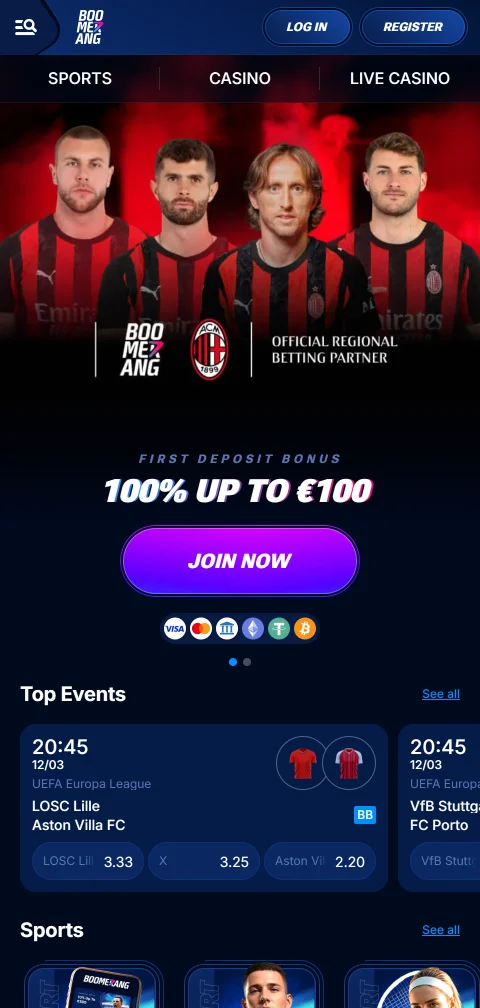
100% até 500 € mais 200 rodadas grátis
| Característica Principal | Casino ao vivo com Evolution e Pragmatic Live |
| Bónus de Boas-Vindas | 100% até 500 € + 200 rodadas grátis |
| Depósito Mín. | 20 €, aproximadamente 10 € no levantamento |
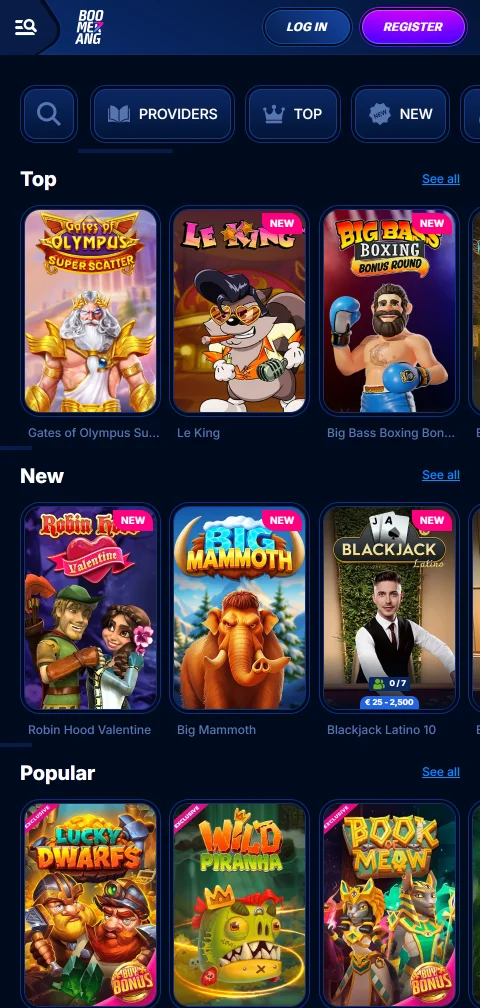
| Número de Jogos | cerca de 5.000 |
| Fornecedores de Jogos | mais de 60: NetEnt, Play'n GO, Pragmatic Play, Hacksaw |
| Métodos de Pagamento | Visa, Mastercard, transferência bancária, MB Way, cripto |
| Serviços de Pagamento | Skrill, Neteller, MiFinity, Jeton, Paysafecard |
| Aplicação Móvel | Sem aplicação nativa; site móvel em HTML5 |
| Programa VIP | Níveis de fidelização com cashback progressivo |
| RTP | tipicamente 95-96% nas slots |
| Licença | Jurisdição offshore não confirmada; verificar no site oficial |
| Operador | Rabidi N.V. em fontes antigas; atribuição inconsistente |
| Data de Lançamento | 2020 |
| Idade Legal | 18+ |

- Wagering de 35x sobre depósito e bónus, abaixo dos 40x comuns no segmento offshore
- Levantamentos em carteira digital e cripto anunciados em 24-48h, com mínimo de 10 €
- Cerca de 5.000 títulos de mais de 60 estúdios, com mesas ao vivo da Evolution
- Várias listas de países restritos incluem Portugal, ao contrário do que anunciam páginas em português
- Depósitos por Skrill e Neteller ficam fora do bónus, e o wagering expira ao décimo dia
Depósitos por Skrill e Neteller não dão acesso ao bónus de boas-vindas. Analisámos o Boomerang Casino e pagamentos com MB Way, Multibanco, Visa, Mastercard e cripto como Bitcoin e USDC, sempre com depósito mínimo de 20 €.
Como avaliámos os casinos com carteiras eletrónicas
O ordenamento resulta do que cada operador publica e do que o SRIJ tem em registo: métodos listados para depósito e para levantamento, prazos por fase e termos de bónus. As comissões da própria carteira pesam na leitura do método, não na pontuação do casino. Acordos comerciais não movem posições.
Ofertas e o tratamento dado ao depósito por carteira
Sobe quem credita o bónus de boas-vindas em depósitos por carteira eletrónica e escreve isso nos termos. Desce quem exclui Skrill ou Neteller apenas na letra pequena, e desce mais quem aplica wagering acima de 40x ao saldo entrado por carteira.
Pagamentos: do pedido ao saldo na carteira
Sobe quem indica prazos separados para a aprovação interna e para o crédito na carteira, e quem aprova dentro das 48 horas fixadas na Orientação n.º 4/2018/SRIJ/JO sem repetir revisão manual a cada pedido. Desce quem impõe mínimo de levantamento acima de 20 € ou publica um prazo único igual para todos os métodos.
Jogos, software e contribuição para o wagering
Sobe quem mostra, na mesma página do bónus, quanto cada categoria conta para o wagering. Desce quem deixa slots e live casino sem percentagem declarada e obriga o jogador a perguntar ao apoio.
Caixa em telemóvel e confirmação do pagamento
O peso deste critério é maior aqui do que numa lista de jogos, porque a carteira vive no telemóvel. Sobe quem deixa depositar e pedir o levantamento na app sem reintroduzir os dados da carteira, e quem confirma o pedido por notificação. Desce quem manda abrir a versão de computador para mudar de método ou remete documentos para e-mail.
Licença do SRIJ e solidez do prestador de pagamento
Sobe quem identifica o número de licença no rodapé e consta da lista publicada pelo SRIJ, com a carteira nomeada nos termos e não só no logótipo da caixa. Desce quem anuncia a carteira como via de levantamento sem a incluir nas condições de pagamento.
Apoio ao cliente nas questões de pagamento
Sobe quem responde por escrito e em português sobre limites, prazos e motivos de bloqueio do método, e quem mantém o histórico de pedidos visível na conta. Desce quem encaminha o assunto para um formulário sem prazo de resposta.
O que uma carteira eletrónica muda no levantamento
Uma carteira eletrónica não acelera a decisão do operador. Encurta o último trecho do percurso, aquele em que o dinheiro sai do sistema do casino e aparece num saldo que o jogador já controla. O pedido continua a passar pela aprovação interna, e é aí que o tempo se perde ou se ganha.
O enquadramento é o mesmo de qualquer outro método. O Decreto-Lei n.º 66/2015 exige que o jogador seja o titular da conta de pagamento indicada, e a Orientação n.º 4/2018/SRIJ/JO fixa em 48 horas o prazo máximo para o operador ordenar a transferência do saldo pedido. A carteira eletrónica cabe nesse conceito de conta de pagamento desde que esteja registada no nome do jogador, com os mesmos dados que constam da conta de jogador.
Quem chega aqui quer normalmente duas coisas ao mesmo tempo: receber sem esperar pela janela interbancária e não pagar nada por isso.
As duas raramente acontecem juntas, e a razão está fora do casino. O crédito na carteira costuma ser gratuito do lado do operador. A saída da carteira para a conta bancária tem tarifário próprio: a página portuguesa da Skrill indicou 1,75% com mínimo de 3,50 € na transferência para banco. Um levantamento de 20 € e outro de 100 € pagam, por isso, a mesma comissão mínima. Em montantes pequenos, a percentagem efetiva sobe muito acima do anunciado.
Há ainda o efeito menos visível: o depósito por carteira é excluído do bónus de boas-vindas em várias marcas licenciadas, o que transforma uma escolha de método numa escolha de oferta.
Depositar e levantar com carteira, passo a passo
A sequência abaixo serve para o primeiro ciclo completo, do registo até ao dinheiro fora da carteira. Vale a atenção no passo três: a verificação da titularidade deve ser feita com o primeiro depósito ou imediatamente depois, segundo a orientação do SRIJ, e é essa antecipação que impede o bloqueio no momento em que pede o saldo.
- Passo 1
Confirme a licença e as duas listas de métodos
Abra o rodapé do site e localize o número de licença do SRIJ. Depois procure a carteira em duas listas distintas da caixa: depósito e levantamento. A segunda é mais curta do que a primeira em várias marcas, e é a que decide como recebe. - Passo 2
Abra a carteira no seu próprio nome
O nome, a data de nascimento e o endereço da carteira têm de coincidir com os da conta de jogador. Uma carteira aberta com dados de familiar não serve, e o pagamento fica retido até se resolver a divergência. - Passo 3
Trate do KYC antes de precisar dele
Envie documento de identificação, comprovativo de morada e prova de titularidade da carteira logo após o registo. O sistema técnico de jogo só permite levantar depois de concluída a verificação da identidade, pelo que adiantá-la encurta o pedido seguinte. - Passo 4
Deposite o mínimo e leia os termos do bónus
Antes de reforçar, faça um depósito mínimo e verifique se o bónus foi creditado. Se o método estiver excluído, o dinheiro entra e a oferta não: o crédito aparece a zero e o saldo fica apenas com o depositado. - Passo 5
Peça o levantamento pela mesma carteira
Use a via pela qual depositou. O operador ordena a transferência para a conta de pagamento indicada e titulada por si, dentro do prazo máximo de 48 horas, contado a partir de uma conta já validada, não do registo. - Passo 6
Calcule o custo de sair da carteira
Some ao valor recebido a comissão de saída para o banco e, se a conta estiver noutra moeda, o câmbio: a Skrill publicou até 3,99% de margem cambial. Manter saldo em euros evita a segunda parcela.
As 48 horas do SRIJ, fase a fase
As 48 horas não são o tempo de chegada do dinheiro. São o prazo máximo que o operador tem para ordenar a transferência do saldo para a conta de pagamento indicada pelo jogador, e a Orientação n.º 4/2018/SRIJ/JO admite ultrapassá-lo apenas por motivo excecional, fundamentado e comunicado previamente ao SRIJ.
O percurso tem fases, e cada prazo publicado refere-se a uma delas. Primeiro a validação da conta, que devia estar fechada desde o primeiro depósito. Depois a aprovação do pedido, que é a fase onde os operadores diferem entre si. Por último o crédito na carteira, que no caso de Skrill, Neteller ou PayPal é normalmente questão de minutos, porque não passa pelo sistema interbancário.
Quando um operador anuncia levantamentos em minutos, está a falar da terceira fase.
Essa distinção explica os números aparentemente contraditórios que circulam no mercado português. Há marcas a indicar processamento quase imediato para pedidos acima de um valor baixo. Essas mesmas marcas mantêm nos termos a reserva regulamentar de até 24 ou 48 horas para os casos em que a revisão manual é acionada. Isso acontece tipicamente em primeiros levantamentos, em montantes fora do padrão da conta ou quando há verificação pendente.
O relógio das 48 horas só começa com a conta plenamente validada. É a frase mais importante desta secção, e a que mais jogadores descobrem tarde.
Carteira ou conta bancária: onde a diferença aparece
Vale comparar a carteira com o que a caixa portuguesa oferece por omissão, porque a alternativa real não é o nada: é o MB Way e a transferência bancária, presentes em praticamente todas as marcas licenciadas.
A comparação seguinte cruza o que o casino publica com o tarifário do prestador. Não mede rapidez sentida, mede onde o custo e a fricção aparecem em cada uma das vias, incluindo o que cada uma exige em matéria de titularidade.
Carteira eletrónica | MB Way ou transferência bancária |
|---|---|
| Crédito em minutos após a aprovação do pedido | Crédito dependente da janela interbancária, até dias úteis |
| Saída para o banco a 1,75%, mínimo de 3,50 € | Sem comissão de saída publicada pelo casino |
| Depósito excluído do bónus em várias marcas | MB Way e Multibanco geralmente elegíveis para bónus |
| Exige comprovativo da carteira no nome do jogador | Exige comprovativo de IBAN com o mesmo titular |
| Prazo de 48 horas para ordenar a transferência | Prazo de 48 horas para ordenar a transferência |
| Presença desigual: nem todas as marcas usam para levantar | Presente na caixa de quase todos os operadores |
Custos que ficam fora do caixa do casino
Dentro do casino, a carteira é habitualmente gratuita. O custo está a jusante, e é ele que muda a conta final.
A tabela pública da Skrill em Portugal mostrou 1,75% com mínimo de 3,50 € na transferência para conta bancária. O carregamento por transferência, MB WAY ou Multibanco apareceu a 0% com mínimo de 0,50 €, e o carregamento por cartão entre 1,25% e 2,5%. A conversão de moeda foi indicada até 3,99%. A Neteller apresentou a mesma percentagem de saída, com o mínimo expresso na moeda da conta consultada, o que basta para alterar o valor cobrado a quem tem saldo em dólares.
No PayPal a estrutura é outra. Receber em euros, sem conversão, dentro do Espaço Económico Europeu não tem comissão, e a transferência do saldo para uma conta bancária portuguesa aparece a zero. Quando há conversão de moeda aplica-se uma margem de 3,0% a 4,0% acima da taxa de câmbio base, consoante quem assume a comissão na transação. Quem joga em euros e mantém a conta em euros não paga; quem tem saldo noutra divisa paga duas vezes, na entrada e na saída.
Outros métodos da mesma família têm tarifários fixos que pesam sobretudo em valores baixos: o Payz foi listado com 5,90 € por levantamento SEPA, e a paysafecard cobra 3 € mensais de manutenção ao saldo parado.
Um levantamento de 40 € que paga 3,50 € para chegar ao banco perde 8,75% pelo caminho.
Bónus de boas-vindas e depósitos por carteira
Este é o ponto que apanha de surpresa quem usa carteira pela primeira vez: muitos operadores licenciados excluem os depósitos por carteira eletrónica da elegibilidade para o bónus de boas-vindas. Não é regra universal, e é suficientemente comum para se verificar antes de carregar a conta.
A exclusão raramente está na página do método. Está nos termos da promoção, numa linha que enumera métodos não elegíveis, e o comportamento da caixa é o mesmo em quase todos os casos: o depósito entra, o bónus não é creditado e o saldo fica só com o que depositou.
Há uma variante mais subtil, em que o bónus é creditado mas o montante elegível é limitado. Noutros casos, a carteira é aceite no primeiro depósito e excluída das recargas seguintes. Quando o texto da promoção não distingue os dois casos, a pergunta ao apoio ao cliente por escrito vale mais do que a leitura do quadro resumo, porque a resposta fica registada.
Sobre cashback e free spins a lógica repete-se: o método de entrada condiciona a oferta, não o valor.
Quem quer o bónus e a carteira ao mesmo tempo tem um caminho simples: depositar por MB Way ou Multibanco para ativar a oferta, e indicar a carteira apenas no levantamento, quando o operador a listar desse lado.
Titularidade, KYC e motivos de bloqueio
A titularidade é a exigência mais rígida de todo o processo, e não depende do método escolhido. O Decreto-Lei n.º 66/2015 diz que o jogador deve ser o titular da conta de pagamento, e a Orientação n.º 4/2017/SRIJ/JO acrescenta que o comprovativo entregue tem de identificar, no mínimo, os dados da conta e o respetivo titular.
Numa carteira eletrónica, o documento equivalente ao comprovativo de IBAN é normalmente o extrato da própria carteira ou a página de perfil com o endereço de e-mail registado, o nome completo e o identificador da conta. Capturas parciais, com o nome cortado, são o motivo de recusa mais banal.
A verificação deve estar feita com o primeiro depósito ou imediatamente depois.
Os bloqueios têm causas repetidas e todas elas verificáveis antes do pedido. Há a divergência entre o nome da conta de jogador e o da carteira, e a carteira ainda com limites por verificar do lado do prestador. Juntam-se-lhes o endereço de e-mail diferente do registado no casino e a tentativa de levantar por uma via distinta da que recebeu o depósito. A obrigação de pagar em 48 horas continua a existir, mas suspende-se enquanto a conta não estiver validada, e é essa a brecha por onde escorrem os prazos.
Casos de suspeita de branqueamento de capitais seguem outro regime e podem justificar o incumprimento do prazo, desde que o operador o fundamente e comunique previamente ao SRIJ.
Disponibilidade e custo por método
Os limites mudam por operador, por nível de verificação e por moeda, pelo que o quadro abaixo fixa o que é estável: a disponibilidade de cada método nos dois sentidos e o custo publicado pelo prestador, que é o que o casino nunca mostra.
Os valores vêm dos tarifários dos prestadores e das páginas de pagamentos dos operadores licenciados. A última coluna indica o que confirmar na caixa antes de depositar, porque é aí que a informação muda primeiro.
| Método | Depósito e levantamento | Custo publicado fora do casino | O que confirmar |
|---|---|---|---|
| Skrill | Depósito em várias marcas; levantamento em parte delas | 1,75% para banco, mínimo 3,50 €; câmbio até 3,99% | Se consta da lista de levantamentos |
| Neteller | Depósito frequente; levantamento menos disponível | 1,75% para banco, mínimo na moeda da conta | Moeda da carteira e taxa dentro da conta |
| PayPal | Listado por parte dos operadores licenciados | 0 € a receber em euros; 3,0% a 4,0% com conversão | Se aceita o primeiro depósito |
| Payz | Presença residual na caixa portuguesa | 5,90 € por levantamento SEPA | Se a marca ainda o lista |
| paysafecard | Só depósito; saída por outra via | 3 € por mês de manutenção do saldo | Qual o método alternativo de levantamento |
| MB Way | Depósito e levantamento na maioria das marcas | Sem comissão do casino; custos do banco variam | Limite diário definido pelo seu banco |
«Levantamento instantâneo»: o que o termo deixa de fora
«Levantamento instantâneo» é uma expressão de marketing aplicada a uma fase só. Descreve o crédito na carteira depois de o pedido ter sido aprovado, e deixa de fora exatamente aquilo que faz esperar: a validação documental, a revisão manual do primeiro pedido e o tempo de aprovação interna.
Fora fica também a parte final, se o dinheiro tiver de chegar ao banco. Do saldo da carteira para a conta bancária há de novo um prazo de execução e uma comissão, e nenhum dos dois pertence ao casino.
Instantâneo, quando é verdade, aplica-se ao trecho mais curto do percurso.
O que se pode exigir de um operador é outra coisa: que publique um intervalo por fase, com a condição nomeada. «Pedidos aprovados em até quatro horas em conta verificada, crédito na carteira em minutos» é informação; «saques instantâneos» não é. Onde o operador só publica o segundo formato, o histórico de pedidos na conta serve de substituto, porque regista a hora do pedido e a do processamento.
Há um teste rápido para separar as duas coisas. Procure, nos termos de pagamento, a palavra que descreve o primeiro levantamento: se aparecer revisão, verificação adicional ou aprovação manual, o prazo real do primeiro pedido é o dessa revisão e não o do crédito na carteira.
Depósito e levantamento no telemóvel
A carteira é uma aplicação de telemóvel antes de ser um método de pagamento, e isso muda a forma de trabalhar com ela. O depósito resolve-se com uma confirmação na app do prestador, sem introduzir dados de cartão, e é esse o ganho prático face à transferência.
O que se nota nas caixas móveis mal construídas é a separação entre funções: depositar está a um toque, alterar o método de levantamento ou enviar documentos exige o site em versão de computador.
Quem faz o KYC a partir do telemóvel tem uma vantagem que costuma passar despercebida, porque a fotografia do documento sai da câmara diretamente para o formulário, sem compressões intermédias de e-mail, e os ficheiros recusados por ilegibilidade caem quando a imagem é enviada assim.
Convém ainda separar duas notificações que chegam parecidas: a do prestador, a confirmar que recebeu o valor, e a do casino, a confirmar que ordenou a transferência. É a segunda que marca o início da fase coberta pelo prazo regulamentar.
No telemóvel há ainda um limite que não é do casino nem da carteira, e sim do banco que alimenta a carteira. O carregamento por MB Way ou por transferência tem tetos diários definidos pela instituição bancária. É frequente um depósito falhar por esse motivo e não por recusa do operador.
Jogo responsável quando o depósito é imediato
Uma carteira eletrónica encurta a distância entre a decisão e o depósito, e é precisamente aí que convém colocar travões. O carregamento com um toque no telemóvel retira a pausa que a transferência bancária impunha, e essa pausa tinha função.
Defina limites de depósito na conta de jogador antes de associar a carteira, e não depois. Os operadores licenciados pelo SRIJ são obrigados a disponibilizar limites de depósito, limites de perda, pausas e o registo nacional de autoexclusão, que bloqueia o acesso a todas as marcas licenciadas de uma só vez.
Rever o histórico de pagamentos com regularidade é o hábito mais útil: no extrato da carteira, os depósitos aparecem juntos e somados, o que a caixa do casino apresenta de forma dispersa.
Jogo é despesa, nunca fonte de rendimento.
O que fica depois de somar custos e prazos
Fica um número para levar: 1,75% com mínimo de 3,50 € foi o que a Skrill publicou para transferir saldo para um banco português, e é esse valor, não o zero cobrado pelo casino, que decide se a carteira compensa. O ordenamento mudaria se um operador retirasse a carteira do lado dos levantamentos. Comece pela elegibilidade para bónus, só depois escolha o método. Limites por conta e por nível VIP não são tratados aqui. A comparação foi refeita a 24 de Julho de 2026.
Perguntas frequentes sobre carteiras eletrónicas
As carteiras eletrónicas são aceites em casinos licenciados em Portugal?
Sim, em parte do mercado. Skrill e Neteller aparecem nas páginas de pagamentos de várias marcas licenciadas pelo SRIJ, e o PayPal é listado por algumas. A cobertura não é uniforme: há operadores que aceitam a carteira no depósito e não a oferecem no levantamento, pelo que as duas listas da caixa devem ser lidas em separado.
Quanto custa transferir o saldo da carteira para o banco?
Na tabela pública da Skrill em Portugal, 1,75% do montante com um mínimo de 3,50 €. A Neteller apresentou a mesma percentagem, com o mínimo expresso na moeda da conta. No PayPal, a transferência para uma conta bancária portuguesa em euros aparece sem comissão, desde que não haja conversão de moeda.
O prazo de 48 horas aplica-se ao levantamento para carteira?
Aplica-se a qualquer conta de pagamento titulada pelo jogador, incluindo a carteira. O prazo cobre a ordem de transferência dada pelo operador, não a chegada do dinheiro, e só corre com a conta já validada. Ultrapassá-lo é admissível apenas por motivo excecional, fundamentado e comunicado previamente ao SRIJ.
Posso usar a carteira de outra pessoa para receber?
Não. O Decreto-Lei n.º 66/2015 exige que o jogador seja o titular da conta de pagamento indicada, e o comprovativo entregue tem de identificar os dados da conta e o respetivo titular. Uma carteira no nome de familiar leva à recusa do pagamento até a divergência ser resolvida.
Um depósito por carteira dá direito ao bónus de boas-vindas?
Muitas vezes não. A exclusão de Skrill e Neteller consta dos termos da promoção e não da página do método, e o efeito é sempre o mesmo: o depósito entra, a oferta não é creditada. Quem quer as duas coisas deposita por MB Way e indica a carteira apenas no levantamento.
Existe levantamento realmente instantâneo por carteira?
Instantâneo descreve apenas o crédito na carteira depois de o pedido estar aprovado. Fora da conta ficam a validação documental, a revisão manual do primeiro pedido e o tempo de aprovação interna. A informação útil é um intervalo por fase, com a condição nomeada, e não um adjetivo.
Que documento comprova a titularidade de uma carteira eletrónica?
Normalmente o extrato da carteira ou a página de perfil onde constam o nome completo, o identificador da conta e o e-mail registado, que tem de ser o mesmo da conta de jogador. Imagens cortadas, sem o nome visível, são a causa mais comum de recusa do documento.
O PayPal funciona nos casinos portugueses?
Depende do operador, e as fontes do mercado divergem. Algumas páginas de pagamentos de marcas licenciadas incluem o PayPal, com limite de levantamento indicado a partir de valores muito baixos, enquanto outras análises não o encontram em nenhuma marca. A confirmação fiável é a caixa do próprio operador.
Mais sobre casinos online
- Carteira Neteller em casinos
- Casinos que aceitam Mastercard
- Depósito imediato com MB Way
- Depósitos e levantamentos por método
- Entrada de 50 € no casino
- Contas com mínimo de 10 €
- Calendário mensal de promoções
- Classificações e torneios de slots
- Bónus sem requisitos de aposta
- Serviço de apoio em português
- Casinos com contas em euros



Ao comparar estas marcas, olhamos primeiro para a lista de levantamentos e não para a de depósitos: é mais curta e é ela que decide como recebe.