




Betano Casino análise
Bónus de primeiro depósito
100% até 200€ no primeiro depósito, mínimo 10€
| Característica Principal | Casino e apostas desportivas na mesma conta licenciada |
| Bónus de Boas-Vindas | 100% até 200€, mínimo 10€, wagering 20x |
| Depósito Mín. | 10€, valor elegível para o bónus |
| Número de Jogos | aproximadamente 3.000 títulos |
| Fornecedores de Jogos | cerca de 25: Pragmatic Play, Evolution, NetEnt, Play'n GO |
| Métodos de Pagamento | MB Way, Multibanco, Visa, Mastercard, transferência bancária |
| Serviços de Pagamento | PayPal, Skrill, Neteller, Paysafecard |
| Aplicação Móvel | Android e iOS |
| Programa VIP | sem níveis VIP públicos; missões e torneios rotativos |
| RTP | tipicamente 95%-97% nas slots |
| Licença | SRIJ n.º 017 (jogos de fortuna ou azar) e n.º 018 (apostas) |
| Operador | Kaizen Gaming International Limited, Malta, sucursal em Lisboa |
| Data de Lançamento | licenças emitidas em 8 de abril de 2019 |
| Idade Legal | 18+ |


- Licença SRIJ n.º 017 emitida em abril de 2019 e prorrogada até 2028
- Levantamentos por Skrill e Neteller processados em cerca de 30 minutos
- Chat ao vivo 24/7 e linha telefónica portuguesa das 9h às 21h
- Live casino da Evolution e slots da Pragmatic Play no mesmo catálogo
- Wagering de 20x em 15 dias retira valor real ao bónus de 200€
- Depósitos por Multibanco só podem sair por transferência bancária, mais lenta
- O operador não publica contagem de jogos nem RTP médio verificável
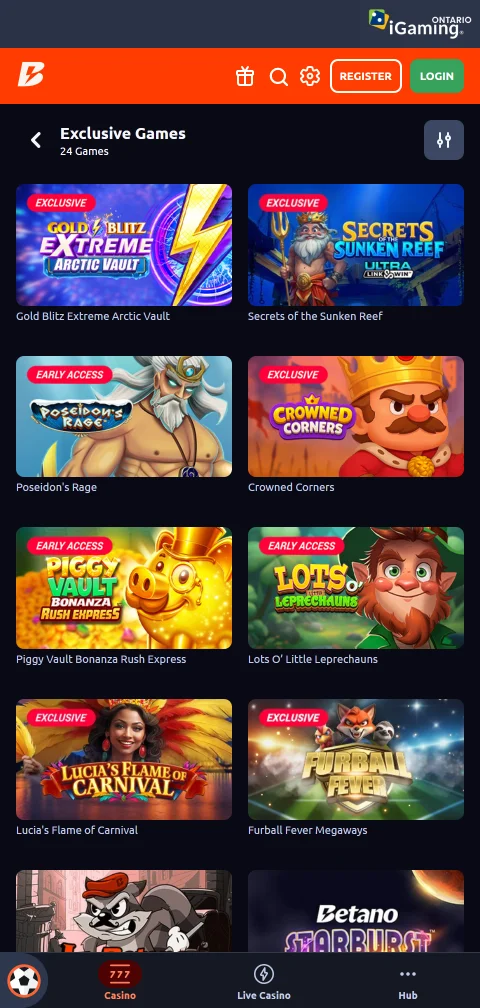
As aplicações para Android e iOS partilham conta, saldo e histórico com o site, como se lê na Betano Casino no telemóvel.
888 Casino análise
Bónus de boas-vindas
100% até 250€ mais 100 free spins, depósito mínimo 10€
| Característica Principal | Mais de 1.400 jogos sob licença SRIJ n.º 016 |
| Bónus de Boas-Vindas | 100% até 250€ + 100 free spins |
| Depósito Mín. | 10€ para ativar o bónus; aproximadamente 1€ em alguns métodos |
| Número de Jogos | Mais de 1.400 |
| Fornecedores de Jogos | Pragmatic Play, Play'n GO, NetEnt, Evolution, IGT, Playtech |
| Métodos de Pagamento | MB Way, Multibanco, Visa, Mastercard, transferência bancária |
| Serviços de Pagamento | PayPal, Skrill, MB Way |
| Aplicação Móvel | Sim, Android e iOS |
| Programa VIP | Clube 888, programa de fidelização |
| RTP | Aproximadamente 95% a 96% nas slots |
| Licença | SRIJ n.º 016, jogos de fortuna ou azar |
| Operador | 888 Portugal Limited, grupo Evoke plc |
| Data de Lançamento | Marca de 1997; licença portuguesa desde 2019 |
| Idade Legal | 18+ |


- Licença SRIJ n.º 016 emitida em 2019 e prorrogada até 13 de janeiro de 2028.
- MB Way, Multibanco e transferência bancária disponíveis, com levantamento mínimo de 1€.
- Catálogo com mais de 1.400 jogos, incluindo mesas ao vivo da Evolution.
- Chat ao vivo sem cobertura contínua: as fontes apontam uma janela aproximada das 11h00 às 19h00.
- Wagering indicado em 50 vezes o bónus, exigência alta que obriga a ler os termos locais.
MB Way, Multibanco, cartões e transferência bancária, com levantamento mínimo de 1€ e prazo em dias úteis, na avaliação editorial do 888 Casino.
bet365 Casino análise
Bónus de boas-vindas
Nada em Portugal; noutros mercados até cerca de 115 €
| Característica Principal | Live casino com Evolution e Playtech |
| Bónus de Boas-Vindas | Indisponível em Portugal; até cerca de 115 € noutros mercados |
| Depósito Mín. | Aproximadamente 5 € |
| Número de Jogos | Aproximadamente 2 000 títulos |
| Fornecedores de Jogos | Mais de 40 estúdios |
| Métodos de Pagamento | Cartões, carteiras eletrónicas, transferência bancária |
| Serviços de Pagamento | Visa, Mastercard, PayPal, Apple Pay, Google Pay, Trustly, Paysafecard |
| Aplicação Móvel | Apps iOS e Android fora de Portugal |
| Programa VIP | Sem programa VIP público |
| RTP | Tipicamente 95%–96,5% nas slots |
| Licença | UKGC n.º 55149; sem licença do SRIJ |
| Operador | Hillside (New Media) Limited, grupo bet365 |
| Data de Lançamento | 2000 |
| Idade Legal | 18+ |
- Licença n.º 55149 da UK Gambling Commission verificável no registo público
- Mais de 40 estúdios, entre eles Playtech, NetEnt, Pragmatic Play e Evolution
- Levantamentos anunciados entre 2 e 72 horas, sem comissões declaradas
- Depósito mínimo próximo de 5 €, acessível a bancas pequenas
- Chat ao vivo 24/7 com atendimento em cerca de vinte idiomas
- Sem licença do SRIJ: acesso a partir de Portugal bloqueado
- Nenhuma promoção de casino aberta a residentes em território português
- MB Way e Multibanco ausentes, por não haver operação nacional licenciada
- Transferência bancária pode chegar a dez dias úteis, muito acima das carteiras
Visa, Mastercard, PayPal, Trustly e Paysafecard, depósito mínimo próximo de 5 € e levantamentos de 2 a 72 horas. Sem MB Way, e a razão consta da bet365 Casino em revisão detalhada.
Betway Casino análise
Bónus de boas-vindas
Histórico de 100 € e 150 €, hoje indisponível
| Característica Principal | Marca sem licença ativa em Portugal desde janeiro de 2026 |
| Bónus de Boas-Vindas | Sem oferta em Portugal; histórico de 100 € + 150 € |
| Depósito Mín. | 10 € (valor publicado no domínio português) |
| Número de Jogos | aproximadamente 700 na operação internacional |
| Fornecedores de Jogos | Games Global, Evolution, NetEnt, Pragmatic Play, Red Tiger, Play'n GO |
| Métodos de Pagamento | Multibanco, MB Way, Visa, Mastercard, transferência bancária |
| Serviços de Pagamento | PayPal, Skrill, Neteller, Paysafecard |
| Aplicação Móvel | Android e iOS onde a marca opera; inacessível em Portugal |
| Programa VIP | Sem programa VIP documentado para o mercado português |
| RTP | tipicamente 95%-96,5% nas slots |
| Licença | SRIJ n.º 021 e n.º 022, de 31/01/2020, revogadas em 05/01/2026 |
| Operador | GM Gaming Limited (Malta, C-43029), grupo Super Group |
| Data de Lançamento | 2020 em Portugal; marca global anterior |
| Idade Legal | 18+ |

- Licenças SRIJ 021 e 022 emitidas a 31 de janeiro de 2020, sem sanção associada
- Cerca de 70 mesas ao vivo da Evolution, incluindo Lightning Roulette e Crazy Time
- Meios locais na caixa: Multibanco, MB Way e cartões, com mínimo de 10 €
- Prazo de levantamento publicado em 24 a 48 horas, mínimo de 10 €
- Licenças revogadas a 5 de janeiro de 2026 e domínio português bloqueado
- Wagering de 60x em 14 dias: 6 000 € apostados para libertar 100 €
- Catálogo de cerca de 700 jogos, curto face a concorrentes com milhares de títulos
Multibanco, MB Way, Skrill e Neteller, mínimo de 10 € e levantamentos anunciados em 24 a 48 horas, mais 1 a 3 dias úteis por transferência bancária, na análise completa da Betway.
Bacana Play Casino análise
Bónus de boas-vindas
100% até 150€ mais 50 Spins Grátis
| Característica Principal | Casino licenciado pelo SRIJ, com MB Way e Multibanco |
| Bónus de Boas-Vindas | 100% até 150€ + 50 Spins Grátis (Blue Wizard) |
| Depósito Mín. | 10,00€ para elegibilidade de bónus; 20,00€ no levantamento |
| Número de Jogos | Mais de 2.200 anunciados pelo operador |
| Fornecedores de Jogos | Playtech, Play'n GO, NetEnt, Pragmatic Play, Evolution, Red Tiger |
| Métodos de Pagamento | MB Way, Multibanco, Visa, Mastercard, transferência bancária SEPA |
| Serviços de Pagamento | PayPal, Paysafecard, Apple Pay |
| Aplicação Móvel | Site móvel em navegador; app referida pelo operador |
| Programa VIP | Pontos de resgate; sem níveis VIP publicados |
| RTP | Aproximadamente 95%-96% nas slots |
| Licença | SRIJ n.º 025 (Portugal), desde 23.10.2020 |
| Operador | Skill On Net Limited (Malta, C 50024), sucursal em Lisboa |
| Data de Lançamento | Outubro de 2020, no mercado português |
| Idade Legal | 18+ |
- Licença SRIJ n.º 025 verificável na lista pública de entidades licenciadas
- MB Way e Multibanco disponíveis para depósito e para levantamento por transferência
- Aprovação interna do levantamento indicada entre 12 e 48 horas úteis
- Catálogo com mais de 2.200 jogos e mesas de live casino da Evolution
- Wagering de 30x sobre depósito mais bónus, cumprido em apenas 30 dias
- Chat ao vivo limitado ao horário das 06h00 às 00h00, sem cobertura noturna
- Licença 025 não cobre apostas desportivas e o operador não publica RTP por jogo
Playtech, Play’n GO, NetEnt e mesas ao vivo da Evolution, dentro dos tipos de jogo autorizados: máquinas, blackjack e roleta. A ficha do Bacana Play mostra o que fica fora desse perímetro.
Como avaliamos os casinos que aceitam cartão
A ordenação parte do que está publicado e é verificável: termos de bónus, páginas de pagamentos, condições de levantamento e respostas do apoio ao cliente sobre cartões. Cada critério foi pesado pelo papel que tem numa caixa de cartão. Acordos comerciais e volume de tráfego não movem posições.
Bónus e respetivos termos
Sobe quem aceita depósito por cartão para o bónus de boas-vindas e publica o wagering na mesma página da oferta. Desce quem exclui métodos de pagamento do bónus sem o dizer ali, quem exige wagering acima de 40x ou quem fixa um depósito mínimo qualificante superior ao mínimo da caixa.
Pagamentos por cartão e velocidade de saída
O peso mais alto está aqui. Sobe quem ordena a transferência dentro das 48 horas regulamentares, indica em que fase está cada prazo — pedido, aprovação interna, chegada ao banco — e devolve ao cartão até ao valor depositado sem cobrar comissão. Desce quem anuncia «levantamento instantâneo» e esconde nos termos que o imediato só cobre pedidos até 2.500 € em 24 horas, ou quem mantém revisão manual em cada saída, incluindo as de valor baixo e de uma conta já validada há meses.
Jogos e software
Sobe quem identifica o fornecedor em cada jogo e mantém a aposta mínima compatível com um depósito por cartão de 5 € ou 10 €. Pesa também a certificação do gerador de números aleatórios. Desce quem enche o catálogo com títulos sem fornecedor visível ou fecha secções inteiras a quem depositou por cartão.
Uso em telemóvel e interface da caixa
Sobe quem guarda o cartão pelos últimos quatro dígitos, devolve a sessão ao formulário depois do 3DS e aceita o comprovativo de titularidade fotografado no telemóvel, sem exigir PDF. Desce quem obriga a reintroduzir o número completo a cada depósito, abre a autenticação numa janela que perde o valor já escrito, ou esconde o histórico de transações fora do ambiente de desktop. Um saldo que só se consulta no computador não serve a quem deposita no telemóvel.
Confiança e licenciamento
Conta a licença do SRIJ com número visível no rodapé e termos que reproduzem o regime da conta de jogador em vez de o contrariarem. Desce quem reserva o direito de recusar uma transferência sem invocar o motivo excecional previsto, quem pede documentos novos já depois do pedido de levantamento, ou quem trata o prazo de 48 horas como estimativa.
Apoio ao cliente sobre pagamentos
Sobe quem responde a uma pergunta concreta sobre cartões — limite por transação, devolução ao cartão, documento aceite — com a regra e não com um link genérico. Desce quem encaminha para o banco emissor qualquer dúvida sobre a caixa ou só atende em horário de escritório.
Pagar no casino com cartão: o que o operador controla
Um casino licenciado em Portugal não trata o cartão como uma carteira. O cartão é a origem do depósito e, na maioria das caixas, também o destino da devolução — mas apenas até ao montante que entrou por ali.
O Regulamento n.º 903-B/2015 exige que o sistema técnico de jogo identifique de forma inequívoca a origem de cada depósito e aceite somente instrumentos de pagamento de prestadores autorizados. Para quem paga com Visa ou Mastercard, isto tem duas consequências práticas: o cartão tem de estar em nome do titular da conta de jogador, e o valor que sai regressa primeiro pelo mesmo caminho por onde entrou.
O excedente sai por transferência bancária.
É aqui que a comparação entre caixas costuma falhar. O depósito é confirmado em segundos depois da autenticação 3DS, e essa velocidade cria a expectativa de que a saída siga o mesmo ritmo. Não segue. A ordem de transferência parte do operador em até 48 horas, contadas a partir do pedido com a conta já validada. A chegada depende do banco emissor: as páginas de pagamentos dos licenciados indicam janelas de 72 horas a cinco dias úteis no cartão.
Há ainda uma assimetria que não vem escrita na caixa. Métodos muito usados em Portugal são unidirecionais: a referência Multibanco serve para depositar e não devolve nada, e o MB WAY funciona quase sempre no mesmo sentido, com um operador ou outro a abrir exceções para o levantamento. Quem deposita por essas vias recebe por transferência SEPA, mesmo que nunca tenha indicado um IBAN.
Prazos e limites por método de pagamento
Os valores abaixo vêm das páginas de pagamentos e dos termos e condições de operadores com licença do SRIJ, não de médias do mercado. Cada operador mantém a sua própria grelha, por isso leia a linha como a ordem de grandeza a esperar e confirme o limite na caixa antes de depositar.
A coluna do prazo refere-se sempre à fase final: o dinheiro creditado no banco, já depois da ordem de transferência.
| Método | Depósito | Levantamento | Chegada ao banco |
|---|---|---|---|
| Cartão de débito Visa/Mastercard | Imediato após 3DS | Para o mesmo cartão | 72 horas a 5 dias úteis |
| Cartão de crédito Visa/Mastercard | Imediato após 3DS | Para o mesmo cartão | 72 horas a 5 dias úteis |
| Maestro | Imediato | Não disponível | Saída por transferência |
| MB WAY | Imediato na aplicação | Só em alguns operadores | Depende do operador |
| Referência Multibanco | Após pagamento da referência | Não disponível | Saída por transferência |
| Transferência SEPA | 1 a 2 dias úteis | Para IBAN do titular | 1 a 3 dias úteis |
Titularidade do cartão e verificação de identidade
Nenhum levantamento arranca antes da verificação da identidade — o Regulamento n.º 903-B/2015 é explícito nesse ponto. E não basta o documento de identificação. A Orientação n.º 4/2017/SRIJ/JO, de 9 de novembro, obriga o jogador a indicar uma conta de pagamento de que seja titular. Obriga-o também a entregar cópia de um comprovativo dessa titularidade, com o IBAN e o nome do titular legíveis.
A mesma orientação diz quando essa verificação deve ocorrer: com o primeiro depósito, ou imediatamente depois dele.
Porque é que o momento importa
Se a titularidade só for tratada no dia em que há saldo para retirar, o prazo de 48 horas começa a contar mais tarde do que o jogador imagina, porque o relógio depende de uma conta plenamente validada. A Orientação n.º 4/2018/SRIJ/JO, de 26 de dezembro, acrescenta o outro lado da regra: com a titularidade confirmada, o operador não pode recusar a transferência, salvo motivo excecional fundamentado e comunicado previamente ao SRIJ.
O cartão levanta um problema próprio de prova. Um extrato bancário mostra o IBAN; um cartão físico mostra dígitos e um nome. Vários operadores pedem, por isso, imagem da frente do cartão com os dígitos intermédios cobertos e o CVV oculto, além do comprovativo de IBAN para a saída por transferência. São dois documentos diferentes e ambos costumam ser exigidos.
Cartões em nome de terceiros são recusados, e a recusa não é comercial: o depósito de origem não identificável fica fora do que o regulamento permite aceitar.
Porque é que um pagamento por cartão trava
Um pagamento raramente trava por um motivo misterioso. Trava por uma de quatro causas, e três delas resolvem-se antes de existir saldo.
A primeira é a titularidade ainda não confirmada, já descrita. A segunda é a divergência de nome entre o registo na conta de jogador e o titular do cartão ou do IBAN — abreviaturas, nomes de casada e ordens diferentes de apelidos chegam para parar o processo. A terceira é o cartão que expirou entre o depósito e o pedido de levantamento. Nessa situação, a devolução ao plástico deixa de ser possível e o saldo tem de sair por transferência para a conta indicada.
A quarta é o limite, e quase sempre não é do casino.
Quando o limite é do banco
O plafond de compras online do cartão é definido pelo banco emissor e aplica-se ao depósito antes de o casino ver o pedido. Nas caixas de licenciados aparecem tetos de 5.000 € por transação no cartão, enquanto o mesmo operador indica 1 € de mínimo. O que decide o depósito recusado é frequentemente o limite diário do cartão, não a grelha do operador. A recusa 3DS surge do lado do banco e o casino não a consegue reverter.
Há um quinto caso, menos frequente: a revisão antifraude sobre depósito e levantamento próximos no tempo, sem jogo entre os dois. O operador pode pedir explicação e documentos adicionais, e é o motivo excecional mais invocado para exceder as 48 horas.
Do depósito ao saldo na conta bancária
A sequência abaixo é a ordem que evita esperas: cada passo remove um motivo de bloqueio antes de existir saldo para retirar. Os prazos indicados referem-se à fase nomeada em cada passo, não ao total.
- Passo 1
Registe o cartão em nome próprio
Use um cartão cujo titular seja exatamente o nome do registo na conta de jogador. Confirme a grafia dos apelidos e a validade. Um cartão que expire nos meses seguintes deixa de servir para a devolução. - Passo 2
Prove a titularidade da conta de pagamento
Envie o comprovativo de IBAN em seu nome logo no primeiro depósito, como a orientação do SRIJ determina. Aceita-se extrato do homebanking ou declaração do balcão, desde que mostre o IBAN e o titular. - Passo 3
Deposite e guarde o registo da operação
Confirme o depósito com a autenticação 3DS do seu banco e guarde o comprovativo. O valor depositado por cartão é o teto da devolução ao cartão: acima dele, o excedente sairá por transferência. - Passo 4
Peça o levantamento e conte as 48 horas
Peça a saída do saldo pelo mesmo método, se disponível. A partir do pedido com a conta validada, o operador tem 48 horas para ordenar a transferência. Some depois a janela do banco: 72 horas a cinco dias úteis no cartão.
Custos que o cartão acrescenta ao depósito
O cartão de crédito acrescenta custos que o débito não tem. Muitos emissores classificam depósitos em casinos como adiantamento a dinheiro (cash advance): nesse enquadramento, os juros contam desde o dia da operação e aplica-se uma comissão sobre o valor, definida no preçário do banco e não no do casino.
O operador, nas caixas verificadas, cobra 0 € por depósito e por levantamento em cartão.
Isso não significa que a operação saia grátis. Se o cartão estiver denominado em moeda diferente do euro, entra a conversão do emissor, e uma conta de jogador em euros não protege desse custo. Um depósito de 50,00 € pode aparecer no extrato como 50,00 € mais margem cambial, e o valor devolvido ao cartão volta a passar pela mesma conversão, agora no sentido inverso — duas margens sobre a mesma quantia.
O que verificar no preçário
Vale confirmar duas linhas antes do primeiro depósito: a classificação das operações de jogo no seu cartão e a comissão de conversão. As duas estão no preçário do banco, não na caixa do casino, e determinam se o custo real do depósito é zero ou alguns pontos percentuais.
A devolução ao cartão também não aumenta o saldo disponível de imediato. Num cartão de crédito, o valor creditado reduz o montante em dívida do ciclo, o que é diferente de dinheiro numa conta à ordem.
Cartão ou transferência: por onde sai o saldo
A escolha entre receber no cartão e receber por transferência não é de gosto: em muitos casos é imposta pelo caminho do depósito. Quem entrou por referência Multibanco sai por transferência, ponto final. Quem entrou por cartão tem os dois caminhos abertos, com uma partilha entre eles que segue a regra da origem.
A comparação seguinte olha para as fases que o jogador sente: confirmação, montante possível, chegada e custo indireto.
Devolução ao cartão | Transferência SEPA |
|---|---|
| Confirmação da ordem visível na conta de jogador | Confirmação visível na conta de jogador |
| Limitada ao valor depositado por esse cartão | Aceita qualquer montante disponível no saldo |
| Chegada entre 72 horas e 5 dias úteis, conforme o emissor | Chegada em 1 a 3 dias úteis após a ordem |
| Sem comissão do operador nas caixas verificadas | Sem comissão do operador nas caixas verificadas |
| Inviável se o cartão expirou após o depósito | Depende só do IBAN indicado e verificado |
| No crédito, reduz a dívida do ciclo em vez de dar liquidez | Entra como dinheiro na conta à ordem |
Pré-pagos, cartões virtuais e pedidos acelerados
Há quem queira depositar sem expor o cartão principal. Os cartões pré-pagos resolvem parte do problema e criam outro: funcionam para depositar, mas raramente para receber. O Paysafecard aparece nas caixas com tetos próprios — num licenciado, máximo de 2.500 € por levantamento e um limite anual de 15.000 €, contra 50.000 € nos restantes métodos do mesmo operador.
Um cartão virtual do próprio banco é a via mais limpa: o número é descartável, a titularidade continua a ser a sua e o comprovativo de IBAN mantém-se válido.
Sobre a expressão «levantamento instantâneo», que várias caixas usam: o que existe é um processamento acelerado com limite. Num licenciado português, o pedido imediato aceita entre 5 € e 2.500 € por período de 24 horas, no máximo de dez pedidos. Tudo o que exceder esse valor passa para o circuito normal de 1 a 3 dias úteis. O adjetivo descreve a aprovação interna, nunca o crédito no banco, que continua a depender do emissor.
Quem retira valores altos deve planear a saída em vez de a pedir de uma vez. Dividir o pedido mantém-no dentro da via rápida; pedir o montante inteiro empurra-o para a fila lenta, com a agravante de as revisões manuais incidirem sobre os valores maiores.
Jogo responsável e controlo de gastos no cartão
O cartão é o método que mais facilmente desliga o depósito da noção de quanto já foi gasto, sobretudo quando fica guardado na caixa e basta confirmar. Os operadores licenciados são obrigados a disponibilizar limites de depósito na conta de jogador, e esse limite é mais eficaz definido antes de uma sessão do que durante. Vale também remover o cartão guardado quando deixa de o querer usar. O cartão de crédito merece cuidado próprio: o valor depositado é dinheiro emprestado e o extrato chega semanas depois da decisão. Se o controlo de gastos deixar de funcionar, a autoexclusão e a suspensão da conta estão disponíveis no próprio operador.
O que fica decidido sobre pagar com cartão
O número a guardar são as 48 horas: é o prazo do operador para ordenar a transferência, não o prazo em que o dinheiro aparece na conta. A chegada pertence ao banco emissor e anda entre 72 horas e cinco dias úteis no cartão. Resolva a titularidade no primeiro depósito, antes de existir saldo para retirar, e só depois compare caixas. As páginas de pagamentos usadas nesta ordenação foram verificadas em 17 de Agosto de 2026. Bónus e catálogo de jogos ficam para outras páginas.
Perguntas frequentes sobre pagamentos por cartão
O levantamento volta sempre para o cartão usado no depósito?
Volta até ao montante que entrou por esse cartão, que é a regra da origem seguida pelas caixas dos licenciados. O excedente sai por transferência SEPA para um IBAN titulado pelo jogador. Se o cartão tiver expirado entretanto, a devolução deixa de ser possível e todo o saldo segue por transferência.
Quanto tempo demora o dinheiro a chegar depois do pedido?
São duas fases. O operador tem um prazo máximo de 48 horas para ordenar a transferência, contado desde o pedido numa conta já validada. Depois entra o relógio do banco: as caixas dos licenciados indicam 72 horas a cinco dias úteis no cartão e 1 a 3 dias úteis na transferência bancária.
Posso depositar com o cartão de outra pessoa?
Não. O sistema técnico de jogo só pode aceitar depósitos cuja origem seja identificável, e a conta de pagamento indicada tem de ser titulada pelo próprio jogador. Um cartão de terceiro é recusado no depósito ou, se passar, trava o levantamento até à prova de titularidade, que nunca será possível.
O que é preciso enviar antes do primeiro levantamento?
Documento de identificação válido e comprovativo da titularidade da conta de pagamento com o IBAN e o nome legíveis. Para a devolução ao cartão, vários operadores pedem ainda imagem da frente do cartão com os dígitos intermédios cobertos e o CVV oculto. Trate disto com o primeiro depósito.
O MB WAY e a referência Multibanco servem para levantar?
A referência Multibanco é unidirecional: serve para depositar e não devolve saldo. O MB WAY é sobretudo método de depósito, com operadores a abrirem exceções para a saída. Quem depositou por uma destas vias recebe por transferência bancária, pelo que o IBAN tem de estar indicado e verificado.
Depositar com cartão de crédito tem custos adicionais?
Do lado do operador, as caixas verificadas indicam 0 € de comissão. Do lado do banco, o depósito pode ser classificado como adiantamento a dinheiro, com juros desde a data da operação e uma comissão do preçário. Cartões em moeda estrangeira acrescentam margem de conversão nos dois sentidos.
Mais sobre casinos online



Ao comparar estes casinos, comece pela página de pagamentos e não pela oferta de boas-vindas: é lá que aparecem o teto por transação e a comissão da devolução.