


QuickWin Casino análise
Bónus de boas-vindas
100% até 500,00 € e 200 free spins
| Característica Principal | Catálogo agregado com mais de 4.000 jogos |
| Bónus de Boas-Vindas | 100% até 500,00 € + 200 free spins, wagering 35x |
| Depósito Mín. | cerca de 20,00 € |
| Número de Jogos | mais de 4.000 (aproximado) |
| Fornecedores de Jogos | mais de 60: Evolution, Pragmatic Play, Relax Gaming, Red Tiger |
| Métodos de Pagamento | Visa, Mastercard, transferência SEPA, criptomoedas; sem MB Way |
| Serviços de Pagamento | Skrill, Neteller, MiFinity, Jeton, Paysafecard |
| Aplicação Móvel | Sem app nativa confirmada; browser móvel |
| Programa VIP | Sim, níveis VIP com limites de pagamento superiores |
| RTP | tipicamente 95%-96,5%, não publicado por título |
| Licença | Não confirmada; jurisdição offshore, fora da lista do SRIJ |
| Operador | Rabidi N.V. (atribuição não confirmada) |
| Data de Lançamento | 2023 (aproximado) |
| Idade Legal | 18+ |
- Carteiras eletrónicas creditadas em 24 a 48 horas após a aprovação interna
- Mais de 4.000 jogos com Evolution, Pragmatic Play, Relax Gaming e Red Tiger
- Chat em direto 24 horas por dia e endereço de email de suporte publicado
- Sem licença do SRIJ: a marca não consta da lista de entidades autorizadas
- Limites de 500,00 € por dia e 7.000,00 € por mês atrasam prémios altos
Verificação KYC até 10 dias úteis e conta de pagamento obrigatoriamente no nome do jogador. A análise do QuickWin Casino reúne os motivos de bloqueio mais frequentes e os documentos pedidos.
National Casino análise

Bónus de boas-vindas
100% até 100 € mais 100 free spins
| Característica Principal | Catálogo acima de 4 000 jogos com live casino da Evolution |
| Bónus de Boas-Vindas | 100% até 100 € + 100 free spins, wagering 40x |
| Depósito Mín. | Aproximadamente 20 € para o bónus; 10-15 € em cartões |
| Número de Jogos | Mais de 4 000 (algumas bases indicam até 5 500) |
| Fornecedores de Jogos | Mais de 60 confirmados; algumas listagens apontam mais de 120 |
| Métodos de Pagamento | Cartões, carteiras eletrónicas, vouchers, transferência SEPA, criptomoedas |
| Serviços de Pagamento | Visa, Mastercard, Skrill, Neteller, Trustly, MiFinity, Paysafecard, Bitcoin, USDT |
| Aplicação Móvel | Sem app nativa confirmada; site móvel em HTML5 |
| Programa VIP | Programa por níveis com cashback, sem tabela pública |
| RTP | Tipicamente entre 95% e 96,5% nas slots |
| Licença | Sem licença SRIJ; jurisdição internacional a confirmar no site |
| Operador | Não confirmada; bases divergem entre TechSolutions Group N.V. e Starsten Ltd |
| Data de Lançamento | 2020 |
| Idade Legal | 18+ |

- Mais de 4 000 jogos de mais de 60 estúdios confirmados
- Cerca de 275 mesas de live casino com Evolution, Ezugi e Pragmatic Play Live
- Live chat 24/7 com resposta indicada na ordem dos dois minutos
- Retiradas em carteiras eletrónicas e cripto dentro da janela de 24-72h
- Depósito mínimo entre 10 € e 15 € na maioria dos métodos
- Sem licença SRIJ: a marca não consta da lista de entidades licenciadas
- Wagering de 40x com aposta máxima de cerca de 5 € durante o cumprimento
- Multibanco e MB WAY não confirmados no cashier em euros
- Mesas e live casino contribuem 0% para o requisito do bónus
Catálogo grande, moldura legal ausente. A ficha do National Casino resume mais de 60 estúdios, cerca de 275 mesas em direto e uma entidade responsável que as bases não estabelecem.
Slotuna Casino análise
Bónus de primeiro depósito
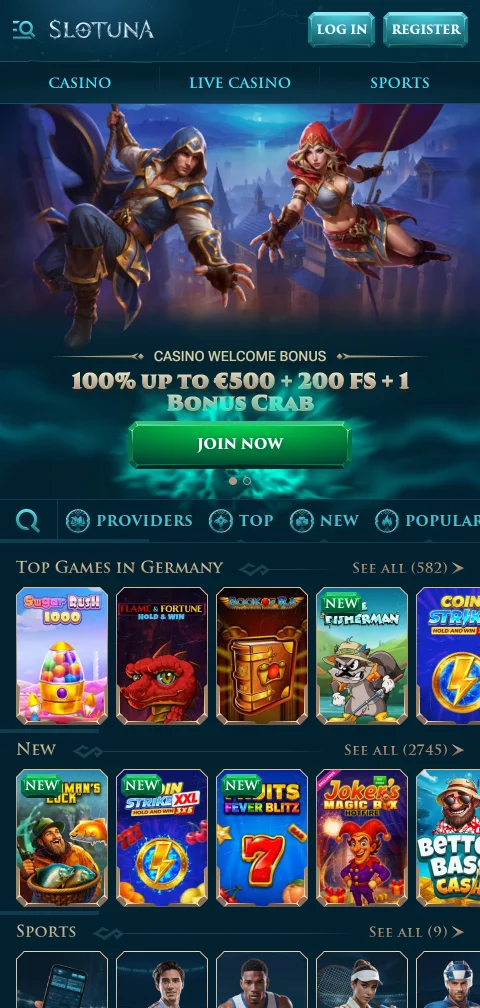
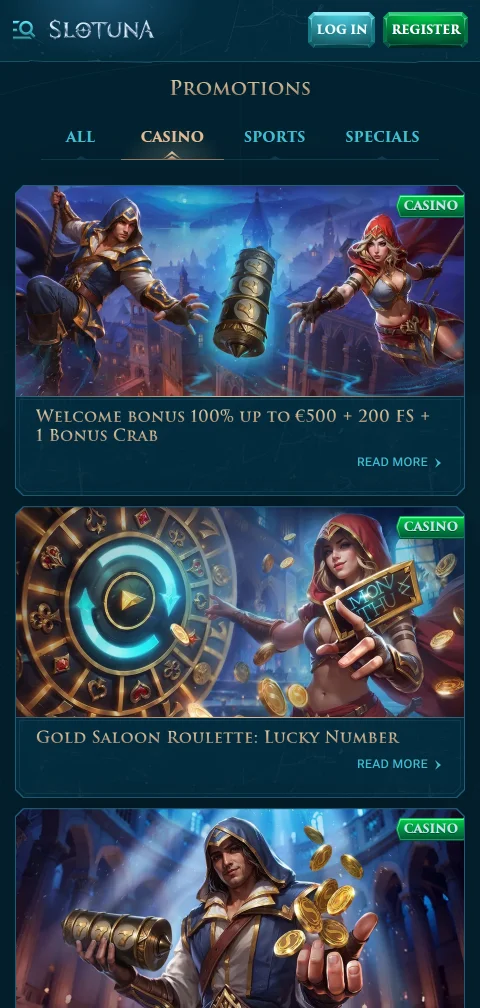
100% até 500€ mais 200 free spins
| Característica Principal | Catálogo de cerca de 8.000 jogos com live casino |
| Bónus de Boas-Vindas | 100% até 500€ + 200 free spins (mínimo 20€) |
| Depósito Mín. | 10€; 20€ para o bónus completo |
| Número de Jogos | cerca de 8.000, dos quais cerca de 350 mesas em live casino |
| Fornecedores de Jogos | mais de 100 estúdios: Evolution, Pragmatic Play, Play'n GO, NetEnt, Hacksaw Gaming |
| Métodos de Pagamento | Visa, Mastercard, transferência SEPA, Paysafecard, cripto |
| Serviços de Pagamento | Skrill, Neteller, MiFinity, Jeton, Revolut, Trustly |
| Aplicação Móvel | Sem app nativa; browser móvel |
| Programa VIP | Sim, por níveis, com cashback |
| RTP | aproximadamente 96% nas slots; não publicado pelo operador |
| Licença | Jurisdição offshore não confirmada; sem licença do SRIJ |
| Operador | Não confirmada; registos citam NovaForge Limited e Adonio N.V. |
| Data de Lançamento | 2024 |
| Idade Legal | 18+ |

- Chat ao vivo 24/7 em português, com resposta em poucos minutos
- Cerca de 8.000 jogos, com mais de 100 estúdios e cerca de 350 mesas ao vivo
- Depósito mínimo de 10€ e pedidos em cripto processados dentro de 24 horas
- Sem licença do SRIJ e sem número de licença publicado no site
- Wagering de 35x no bónus e 40x nas free spins, com apenas 10 dias
Cripto até 24 horas, carteiras eletrónicas entre 24 e 72 horas, cartões entre 3 e 5 dias úteis. Os levantamentos no Slotuna Casino exigem KYC concluído e método no nome do titular da conta.
Megarich Casino análise
Bónus de boas-vindas
100% até 1 000 € mais 100 free spins no primeiro depósito
| Característica Principal | Cerca de 9 000 jogos com casino e apostas no mesmo saldo |
| Bónus de Boas-Vindas | 100% até 1 000 € + 100 free spins (35x) |
| Depósito Mín. | Aproximadamente 20 € a 25 € |
| Número de Jogos | Cerca de 9 000, dos quais cerca de 6 400 slots |
| Fornecedores de Jogos | Aproximadamente 77: Pragmatic Play, Evolution, NetEnt, Hacksaw, Microgaming |
| Métodos de Pagamento | Visa, Mastercard, transferência bancária, criptomoedas; sem MB WAY |
| Serviços de Pagamento | Skrill, Neteller, MiFinity, Jeton, Paysafecard |
| Aplicação Móvel | Sem aplicação nativa; site móvel no navegador |
| Programa VIP | Programa VIP por convite; cashback diário sem wagering |
| RTP | Não publicado; média típica do setor cerca de 96% |
| Licença | Curaçao Gaming Control Board, n.º OGL/2024/112/0974; sem licença do SRIJ |
| Operador | Fortuna Games N.V., Willemstad, Curaçau |
| Data de Lançamento | 2024 |
| Idade Legal | 18+ |

- Cerca de 9 000 jogos de aproximadamente 77 fornecedores, incluindo Evolution e Pragmatic Play
- Levantamentos processados entre 0 e 24 horas, com mínimo de 20 € por pedido
- Chat em direto disponível 24 horas por dia, com correio eletrónico para processos de KYC
- Limites publicados nos termos: 10 000 € por 24 horas e 50 000 € por 30 dias
- Ausente do registo do SRIJ: coimas de 2 500 € a 25 000 € para o jogador
- Wagering de 35x sobre o bónus, com aposta máxima de 5 € e prazo de dez dias
- Sem MB WAY, sem RTP publicado e sem auditoria de RNG independente divulgada
Sem aplicação nativa nas lojas oficiais. O dossiê Megarich Casino descreve o depósito em quatro passos no telemóvel, os limites na área da conta e a documentação que falta sobre autoexclusão.
Nine casino análise

Bónus de boas-vindas
Até 1.500 € e 250 rodadas grátis em três depósitos
| Característica Principal | Cashback semanal de 5% a 25% com wagering de 1x |
| Bónus de Boas-Vindas | 100% até 500 €, wagering 40x, sete dias |
| Depósito Mín. | 20 € |
| Número de Jogos | Mais de 3.000 confirmados; listagens externas citam até 6.000 |
| Fornecedores de Jogos | Mais de 80 estúdios: Pragmatic Play, Evolution, NetEnt, Hacksaw, Play'n GO |
| Métodos de Pagamento | Visa, Mastercard, transferência bancária, criptomoedas |
| Serviços de Pagamento | Skrill, Neteller, MiFinity, Jeton, AstroPay, Paysafecard |
| Aplicação Móvel | Sem aplicação nas lojas oficiais; site móvel e atalho no ecrã |
| Programa VIP | Quatro patamares, 16 níveis, 1 ponto por cada 20 € apostados |
| RTP | Tipicamente entre 95% e 96% nas slots, valor indicado por jogo |
| Licença | Curaçao Gaming Authority, OGL/2024/1267/0760 (2024); sem licença SRIJ |
| Operador | Uno Digital Media B.V., Curaçao, registo 157147 |
| Data de Lançamento | 2021 |
| Idade Legal | 18+ |
- Cashback semanal com wagering de apenas 1x, entre 5% e 25% conforme o patamar
- Número de licença OGL/2024/1267/0760 publicado, com a entidade emissora identificada
- Mais de 3.000 títulos e 87 mesas ao vivo da Evolution e da Pragmatic Play Live
- Carteiras eletrónicas e criptomoedas com levantamentos anunciados em 24 horas
- Sem licença do SRIJ, pelo que não está autorizado a dirigir-se ao mercado português
- Wagering de 40x em sete dias: 500 € de bónus exigem 20.000 € movimentados
- Sem MB Way nem Multibanco e com limite de levantamento de 2.000 € por dia
Chat em direto 24 horas por dia, correio eletrónico e linha internacional, sem português confirmado no atendimento. A análise técnica do Nine Casino sugere três perguntas a fazer por escrito antes do primeiro depósito.
Como foram avaliados os casinos com Revolut
A ordenação sai das condições que cada operador publica: termos de pagamento, limites por método, licença registada no SRIJ e o que o apoio responde quando lhe perguntam por cartões e IBAN de moeda eletrónica. Não se move por comissão paga, por dimensão da marca nem por antiguidade no mercado.
Ofertas e condições para quem deposita por cartão
Sobe quem admite o depósito por cartão Visa ou Mastercard para o bónus de boas-vindas e escreve o wagering, o prazo de cumprimento e a aposta máxima permitida na mesma página. Desce quem exclui cartões de moeda eletrónica da elegibilidade sem o dizer, quem exige wagering acima de 40 vezes o valor do bónus e quem reserva o direito de anular ganhos se o depósito tiver entrado por um método não listado nos termos da campanha.
Pagamentos, prazos e o que a Revolut cobra
Sobe quem ordena a transferência bem dentro das 48 horas regulamentares, aceita IBAN de moeda eletrónica e publica o limite mensal de levantamento. Desce quem impõe revisão manual a cada pedido, quem recusa a devolução ao cartão de origem sem explicar a alternativa e quem anuncia prazos em dias úteis sem dizer se contam a partir do pedido ou da aprovação interna.
Catálogo de jogos e fornecedores
Sobe quem identifica os estúdios contratados e mantém o RTP visível na ficha de cada jogo. Desce quem apresenta o catálogo inteiro através de um único agregador, sem nome de fornecedor, e quem mostra jogos que o registo do SRIJ não autoriza para aquela licença.
Caixa em telemóvel e passagem para a app Revolut
Um depósito por cartão passa por três ecrãs no telemóvel: o caixa, a autenticação forte e o regresso ao casino. Sobe quem mostra limites e comissões antes da confirmação e retoma a sessão depois do salto para a app do banco. Desce quem obriga a reintroduzir os dados do cartão a cada tentativa, quem perde o valor escrito ao voltar do 3-D Secure e quem esconde o histórico de pagamentos no menu da versão móvel.
Licença, entidade e documentos em português
Sobe quem mostra o número e o tipo de licença do SRIJ no rodapé e mantém os termos de pagamento traduzidos para português, não apenas em inglês. Desce quem trata a página portuguesa como cópia atrasada da internacional, com prazos de levantamento diferentes nas duas versões do mesmo documento.
Apoio ao cliente e respostas verificáveis
Sobe quem responde por chat em português e diz, por escrito, se aceita depósito de cartão emitido por instituição de moeda eletrónica e se credita levantamentos num IBAN dessa mesma instituição. Desce quem só tem formulário de e-mail, quem devolve o artigo de ajuda em vez da resposta e quem remete a questão da titularidade da conta para o departamento de pagamentos sem prazo indicado.
Como a Revolut chega ao caixa de um casino
Nenhum operador licenciado pelo SRIJ tem um botão com o nome Revolut no caixa. O que existe é o cartão: os cartões da Revolut são emitidos nas redes Visa e Mastercard, e entram no formulário como qualquer outro cartão de débito, com número, validade e CVV. A confirmação faz-se na app, por biometria ou PIN, dentro do processo de autenticação forte.
Existe uma segunda via nos sites internacionais, onde o Revolut Pay aparece como método separado. Aí não escreve dados de cartão: o caixa encaminha-o para o ecrã da Revolut e a autorização fica registada como pagamento de conta para conta. Alguns sites sem licença portuguesa usam ainda ligações de open banking, com nomes como Noda ou Impaya, que abrem a app e pedem a transferência direta.
Nos operadores com licença do SRIJ, o menu é mais curto: cartão para depositar, transferência bancária para receber.
A conta ganhou peso local com a sucursal portuguesa. A Revolut Bank UAB — Sucursal em Portugal está registada no Banco de Portugal e atribui IBAN nacional, iniciado por PT50, aos clientes migrados. Esse IBAN é o que pode indicar como conta de pagamento no registo do casino. É também o que permite associar um cartão virtual Multibanco gerado na app ao MB Way, o método que a maioria dos operadores portugueses trata como o mais rápido para depósito.
Comissões da Revolut que o casino não cobra
A Revolut não cobra nada por receber uma transferência SEPA em euros, em nenhum dos planos pessoais. Também não cobra comissão de depósito quando o casino debita o cartão em euros, porque a operação é um pagamento normal na rede do cartão.
O custo aparece noutro sítio: no câmbio. No plano Standard, as operações de câmbio são gratuitas até 1 000 € por mês e pagam 1% acima desse valor; no Plus, o plafond é de 3 000 € e a comissão de 0,5%. Acresce 1% no plano Standard em qualquer câmbio feito ao fim de semana, entre sexta às 17:00 e domingo às 18:00, hora do leste dos Estados Unidos. Isto só o afeta se o casino debitar numa moeda diferente da do seu saldo, o que acontece em sites internacionais que faturam em dólares ou em libras.
Os planos custam 3,99 € no Plus, 8,99 € no Premium, 15,99 € no Metal e 50 € no Ultra, com imposto do selo de 4% por cima. Nenhum deles compra prazos de levantamento mais curtos num casino: o prazo é do operador, não do banco.
O levantamento de notas em multibanco é o limite que mais gente encontra: no plano Standard, 200 € ou cinco levantamentos por mês sem comissão, e 2% depois disso.
Bloqueio de apostas e recusas de cartão
A app Revolut tem um bloqueio de apostas próprio. Quando está ativo, recusa pagamentos com cartão que a Revolut identifica como jogo, com base no código de categoria do comerciante — o 7995 nas redes de cartões. Vem desativado por predefinição em contas novas.
O intervalo de 48 horas que ninguém espera
Ativar é imediato. Desativar não: a remoção do bloqueio demora até 48 horas, e enquanto esse período corre não há forma de o contornar. É uma escolha de desenho, pensada como travão de autocontrolo, e vale a pena saber que existe antes de a ativar por curiosidade.
O bloqueio cobre pagamentos com cartão. Transferências bancárias a partir da mesma conta não são abrangidas, o que significa que funciona como uma camada forte e não como uma parede.
Quando o depósito falha, a causa pode estar no outro lado. Alguns processadores recusam gamas de cartões classificadas como pré-pagas ou de moeda eletrónica pelo BIN, e nesse caso a mensagem no caixa fala de tipo de cartão não suportado; não há nada a corrigir do seu lado, apenas outro método a escolher. Outras recusas vêm de cartões virtuais descartáveis, de saldo insuficiente na moeda que o caixa debita ou de uma autenticação que não foi confirmada em tempo.
Cartão Revolut no caixa | Transferência do IBAN Revolut |
|---|---|
| Depósito creditado em segundos após a autorização na app | Depósito depende do SEPA, de segundos a um dia útil |
| Bloqueio de apostas da app recusa o pagamento | Bloqueio de apostas não abrange transferências |
| Pode ser recusado pelo BIN, como gama de moeda eletrónica | Pode ser recusado por política do operador sobre IBAN de moeda eletrónica |
| Devolução ao mesmo cartão, quando o operador a permite | Crédito no IBAN indicado no registo, com comprovativo de titularidade |
| Sem comissão em euros; 1% no câmbio acima de 1 000 € no Standard | SEPA em euros sem comissão em todos os planos |
As 48 horas do regulamento e as fases seguintes
O regulamento da conta de jogador dá ao operador um prazo máximo de 48 horas para ordenar a transferência do saldo para a conta de pagamento indicada pelo jogador. O desvio a esse prazo só se justifica por motivo excecional, fundamentado e comunicado antes ao SRIJ. É o que diz a orientação do regulador sobre levantamentos, e é o único prazo com força legal nesta cadeia.
Repare no verbo: ordenar.
O tempo até o dinheiro aparecer no banco soma três parcelas. Primeiro a aprovação interna do pedido, que inclui a verificação de documentos se for o primeiro levantamento. Depois a execução do método escolhido. Por fim a janela de compensação bancária, que pode ser de segundos numa transferência imediata ou de um dia útil numa transferência normal, e que num pedido feito ao fim de semana acrescenta até dois dias úteis.
Há um ponto específico de quem usa Revolut como conta única. Alguns operadores não creditam levantamentos num IBAN de instituição de moeda eletrónica, mesmo quando aceitaram sem problema um depósito vindo dessa conta, e não existe solução técnica para essa política. A pergunta a fazer ao apoio, antes de depositar, é se o IBAN da Revolut é aceite como conta de pagamento do registo — e a resposta interessa por escrito.
Prazos anunciados por operadores licenciados
Os prazos abaixo são os que os próprios operadores licenciados anunciam para levantamento por transferência bancária, recolhidos das respetivas páginas de pagamentos e termos. Nenhum deles é um prazo medido por nós: são a promessa contratual contra a qual pode reclamar.
Titularidade da conta e documentos pedidos
Antes do primeiro levantamento, o operador tem de saber que a conta de destino é sua. O registo obriga a indicar uma conta de pagamento da qual seja titular, e para receber o saldo tem de entregar um documento que comprove essa titularidade. Foi este ponto que gerou reclamações suficientes para o SRIJ emitir orientação própria sobre o assunto.
Com a Revolut, o comprovativo habitual é o documento de detalhes da conta exportado da app, com o nome, o IBAN e o BIC visíveis no mesmo ficheiro. Um screenshot do saldo não serve, porque não prova a titularidade.
Uma diferença de nome — o cartão de um familiar, uma conta conjunta onde não figura como titular — trava o pagamento, e trava-o depois de o saldo já existir.
Depositar com Revolut sem recusa no caixa
A sequência abaixo é a do depósito por cartão num caixa de casino, com os pontos onde a Revolut interfere assinalados. Faça-a pela ordem indicada: metade das recusas resolve-se antes de escrever o primeiro dígito do cartão.
- Passo 1
Confirmar o bloqueio de apostas na app
Abra o perfil na app Revolut, entre em Segurança e veja o estado do bloqueio de apostas. Se estiver ativo e quiser desativá-lo, conte com um período de até 48 horas antes de qualquer pagamento de jogo ser autorizado. - Passo 2
Verificar o IBAN e o plano da conta
Em Contas, confirme se o seu IBAN começa por PT50 e anote a moeda do saldo. Um IBAN estrangeiro continua a funcionar em SEPA, mas alguns operadores portugueses pedem justificação adicional para conta fora do país. - Passo 3
Concluir o KYC antes de depositar
Envie documento de identificação e comprovativo de titularidade da conta ao casino logo no registo. Fazê-lo antes do primeiro depósito retira a verificação do caminho crítico do levantamento, onde ela custa dias. - Passo 4
Escolher cartão e não cartão descartável
No caixa, selecione cartão de débito ou crédito e use o cartão principal da conta. Cartões virtuais de utilização única são recusados por vários processadores e impedem depois a devolução do levantamento ao mesmo cartão. - Passo 5
Autorizar na app e voltar ao caixa
Introduza o valor, confirme e autorize a notificação da Revolut com biometria ou PIN. Volte ao separador do casino em vez de recarregar a página: um recarregamento pode duplicar o pedido de autorização. - Passo 6
Guardar o comprovativo de cada operação
Exporte o extrato da operação na app e guarde o número de referência que o casino mostra. Numa reclamação sobre prazo, a data e a hora do pedido no lado do operador são o que conta.
O que «levantamento instantâneo» deixa de fora
A expressão «levantamento instantâneo» aparece em muitas páginas de pagamentos e não descreve o que o leitor pensa. O que pode ser quase instantâneo é uma das três parcelas: a execução da transferência, quando é feita por SEPA imediato e o banco de destino a suporta. A aprovação do pedido não é instantânea, e a verificação de documentos nunca o é.
Fica de fora tudo o que decide a espera real. Pedidos ao fim de semana, revisões manuais acima de determinado valor, limites mensais como os 30 000 € que um dos operadores publica, e a primeira retirada de cada conta, que carrega o KYC completo.
Um prazo honesto tem duas pontas e uma condição.
É por isso que os prazos desta página aparecem sempre como intervalos, com a fase nomeada. São 48 horas para a ordem de pagamento e um a cinco dias úteis para o que a maioria dos operadores anuncia até ao banco. Acrescem até dois dias úteis quando a compensação cai fora dos dias de trabalho. Quem lhe prometer um número único está a descrever o melhor caso e a chamar-lhe regra.
Jogo responsável e as ferramentas da própria conta
Uma conta Revolut dá-lhe ferramentas de travão que o casino não controla. O bloqueio de apostas recusa pagamentos com cartão identificados como jogo, entra em vigor de imediato e leva até 48 horas a ser removido, o que o torna útil precisamente por ser lento a desligar. Não abrange transferências bancárias, por isso não substitui os limites definidos na conta de jogador nem a autoexclusão registada junto do SRIJ, que se aplica a todos os operadores licenciados ao mesmo tempo. Defina limites de depósito no momento do registo, quando a decisão é fria, e não depois de uma sessão perdida. Jogo é uma despesa, não uma fonte de rendimento, e dinheiro destinado a contas do mês não deve passar pelo caixa. Se o controlo já parece frágil, a conversa a ter é com apoio especializado.
O que retirar destes casinos com Revolut
Se guardar um número desta página, guarde as 48 horas: é o prazo da ordem de pagamento, não o da chegada ao banco. A ordenação muda no dia em que mais operadores portugueses aceitarem creditar levantamentos em IBAN de moeda eletrónica — hoje é isso que separa os primeiros lugares. Antes de depositar, confirme o estado do bloqueio de apostas, conclua o KYC e pergunte ao apoio se o IBAN da Revolut serve como conta de destino. Bónus e catálogo de jogos ficaram fora desta análise. Os termos de pagamento foram relidos a 22 de Julho de 2026.
Perguntas frequentes sobre casinos com Revolut
A Revolut aparece como método próprio nos casinos portugueses?
Nos operadores licenciados pelo SRIJ, quase nunca. O que existe é o cartão Revolut a entrar como Visa ou Mastercard e a transferência a partir do IBAN da conta. O Revolut Pay, esse sim um método distinto do cartão, aparece sobretudo em sites internacionais.
Porque é que o depósito com o cartão Revolut foi recusado?
Três causas cobrem a maioria dos casos: o bloqueio de apostas ativo na app, a gama do cartão rejeitada pelo BIN como pré-paga ou de moeda eletrónica, ou a autenticação que não foi confirmada dentro do tempo permitido pelo caixa.
Posso receber o levantamento no IBAN da Revolut?
Depende do operador. A conta tem de ser titulada por si e comprovada com documento, e o IBAN português da sucursal cumpre esse requisito. Há porém operadores que não creditam levantamentos em contas de moeda eletrónica, mesmo tendo aceitado um depósito da mesma conta.
Quanto tempo demora até o dinheiro estar na conta?
O operador tem 48 horas para ordenar a transferência. Depois conta o método e a compensação: segundos numa transferência imediata, até um dia útil numa normal, e mais até dois dias úteis se o pedido cair no fim de semana.
Como se desativa o bloqueio de apostas da Revolut?
No perfil da app, em Segurança, na opção do bloqueio de apostas. A ativação é imediata e não se contorna enquanto durar; a desativação leva até 48 horas a produzir efeito. Nesse intervalo está a parte útil da funcionalidade.
A Revolut cobra comissão por depositar num casino?
Em euros, não: o depósito é um pagamento com cartão e a transferência SEPA é gratuita em todos os planos pessoais. O custo aparece no câmbio. No plano Standard são 1 000 € isentos por mês, 1% acima disso e mais 1% ao fim de semana.
Mais sobre casinos online



Ao comparar estas casas, comece pela página de pagamentos e não pela oferta: é ali que se vê se o cartão é aceite e em que conta o dinheiro sai.